Debêntures incentivadas são empréstimos a empresas que tocam projetos de infraestrutura, e os rendimentos são isentos de Imposto de Renda para pessoa física. A negociação bateu recorde em 2026 e a isenção foi mantida. O ponto de atenção: diferentemente do CDB, elas não têm cobertura do FGC.
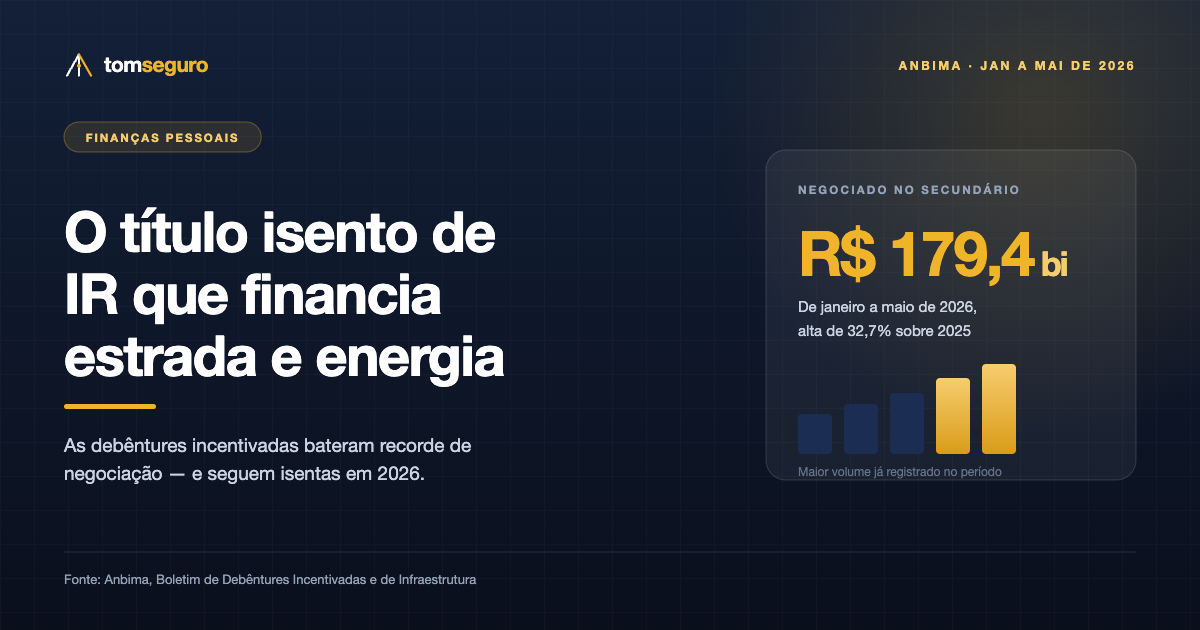
As debêntures incentivadas viveram um ano de recorde. Entre janeiro e maio de 2026, as negociações desses papéis no mercado secundário somaram R$ 179,4 bilhões, o maior valor já registrado para os cinco primeiros meses do ano, com crescimento de 32,7%, segundo o boletim da Anbima. É um produto que saiu do nicho e chegou às plataformas de investimento comuns.
Começando pelo básico: uma debênture é um título de dívida emitido por uma empresa. Quando você compra uma, está emprestando dinheiro àquela companhia, que se compromete a devolver com juros. É a mesma lógica do CDB, com uma diferença fundamental — no CDB quem toma o dinheiro emprestado é um banco; na debênture, é uma empresa.
O apelido “incentivada” vem de uma escolha de política pública. O governo precisa que alguém financie estradas, linhas de transmissão, saneamento e portos, e criou um incentivo: quem emprestar dinheiro para esses projetos específicos não paga Imposto de Renda sobre os rendimentos. Para a pessoa física, a isenção é integral — cobre tanto os juros periódicos quanto o ganho na venda antecipada do título.
Participação por setor nas captações de janeiro a maio de 2026
Essa isenção esteve ameaçada e acabou mantida. Uma medida provisória propunha tributar em 5% papéis hoje isentos a partir de 2026, mas foi derrubada e caducou. Na prática, quem comprou e quem comprar segue com a vantagem fiscal valendo — o que ajuda a explicar o volume recorde de negociação.
E para onde vai esse dinheiro? Entre janeiro e maio de 2026, o setor de energia elétrica respondeu por 54% das captações. É um dado que vale conhecer por dois motivos: mostra a concentração do mercado e indica que boa parte dessas empresas opera em setores regulados, com receita previsível, o que tende a reduzir o risco em relação a uma companhia qualquer.
Agora a parte que precisa ficar clara, porque é a diferença mais importante em relação aos produtos que a maioria conhece: debêntures não têm cobertura do Fundo Garantidor de Créditos. Se a empresa emissora não pagar, não existe um fundo que devolva o seu dinheiro até R$ 250 mil. O risco é o risco de crédito da companhia, e é por isso que o rendimento tende a ser mais alto que o de um CDB equivalente.
Daí decorrem duas verificações antes de comprar. A primeira é olhar quem é a emissora e qual a sua classificação de risco — agências atribuem notas, e papéis de emissores mais frágeis pagam mais justamente porque arriscam mais. A segunda é entender a liquidez: debêntures costumam ter prazos longos e o mercado secundário, embora recorde, nem sempre garante venda rápida a um preço bom.
A regra prática que faz sentido para a maioria é tratá-las como uma fatia, não como base. A reserva de emergência fica em produto com liquidez e garantia; a parcela de longo prazo com tolerância a risco de crédito pode incluir debêntures incentivadas, preferencialmente diversificadas entre emissores — e nunca concentradas em um único papel por causa da taxa atraente.
Fonte: Anbima, Boletim de Debêntures Incentivadas e de Infraestrutura, dados de janeiro a maio de 2026.