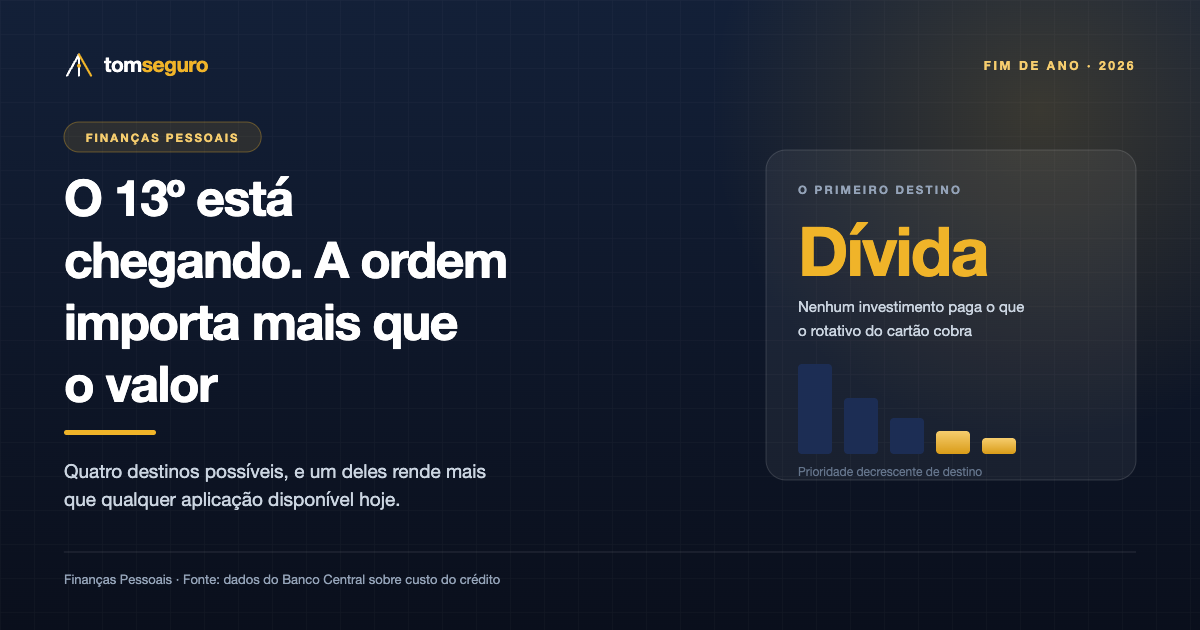
A pergunta certa não é onde investir o 13º, e sim em que ordem usá-lo. Quitar dívida cara vem primeiro, porque nenhuma aplicação paga o que o rotativo cobra. Depois vem a reserva de emergência, depois as contas de janeiro — e só então a escolha entre investir e gastar.
Todo fim de ano, a mesma pergunta volta: onde investir o 13º salário? A pergunta é bem-intencionada e quase sempre começa no lugar errado. Antes de escolher uma aplicação, vale resolver uma questão anterior — em que ordem usar esse dinheiro. E a ordem, nesse caso, importa muito mais do que a escolha do produto.
O primeiro destino, para quem tem, é dívida cara. E “cara” aqui tem significado preciso: rotativo do cartão de crédito e cheque especial são as linhas mais caras do mercado brasileiro, com taxas que o Banco Central mede em centenas por cento ao ano. Quitar uma dívida dessas não é economizar — é obter um retorno garantido equivalente aos juros que você deixa de pagar.
É isso que torna essa a melhor aplicação disponível para quem está nessa situação. Nenhum investimento de risco baixo no Brasil paga o que o rotativo cobra. A comparação não é sequer próxima: é a diferença entre um juro real de alguns por cento ao ano e um custo de três dígitos. Quem investe o 13º enquanto carrega saldo no cartão está, na prática, perdendo dinheiro todo mês.
Para onde mandar o 13º, por prioridade
O segundo destino é a reserva de emergência, para quem ainda não tem. Essa é a função mais subestimada do 13º: ele é o dinheiro extra mais previsível do ano, e por isso a chance mais indolor de montar uma reserva sem apertar o orçamento mensal. Ela não precisa render muito — precisa estar disponível e ser segura, o que aponta para produtos com liquidez diária.
A reserva existe justamente para impedir que o primeiro item desta lista volte a aparecer. Sem ela, qualquer imprevisto — pneu, dentista, conserto — vira parcelamento no cartão, e o ciclo recomeça. É por isso que ela vem antes de qualquer investimento mais rentável: ela é o que protege o resto da estratégia.
O terceiro destino são as contas concentradas no início do ano. IPTU, IPVA, licenciamento, material escolar e matrícula chegam todos entre janeiro e março, e costumam ser oferecidos com desconto à vista. Reservar parte do 13º para pagar essas despesas sem parcelamento é uma economia concreta e fácil de calcular.
Só depois dessas três etapas é que a pergunta original passa a fazer sentido. Com as dívidas caras quitadas, a reserva montada e as contas de janeiro reservadas, o que sobra pode legitimamente ir para um investimento de prazo mais longo — ou para algo que você simplesmente queira. As duas escolhas são válidas quando a base está resolvida.
Uma observação prática sobre o calendário: a primeira parcela do 13º costuma ser paga até o fim de novembro e a segunda até 20 de dezembro, já com os descontos. Vale fazer esse planejamento agora, antes do dinheiro cair — porque, depois que ele entra na conta corrente, ele se mistura e desaparece sem deixar rastro.
Fonte: dados do Banco Central do Brasil sobre custo das linhas de crédito rotativo e cheque especial, e legislação sobre pagamento da gratificação natalina.