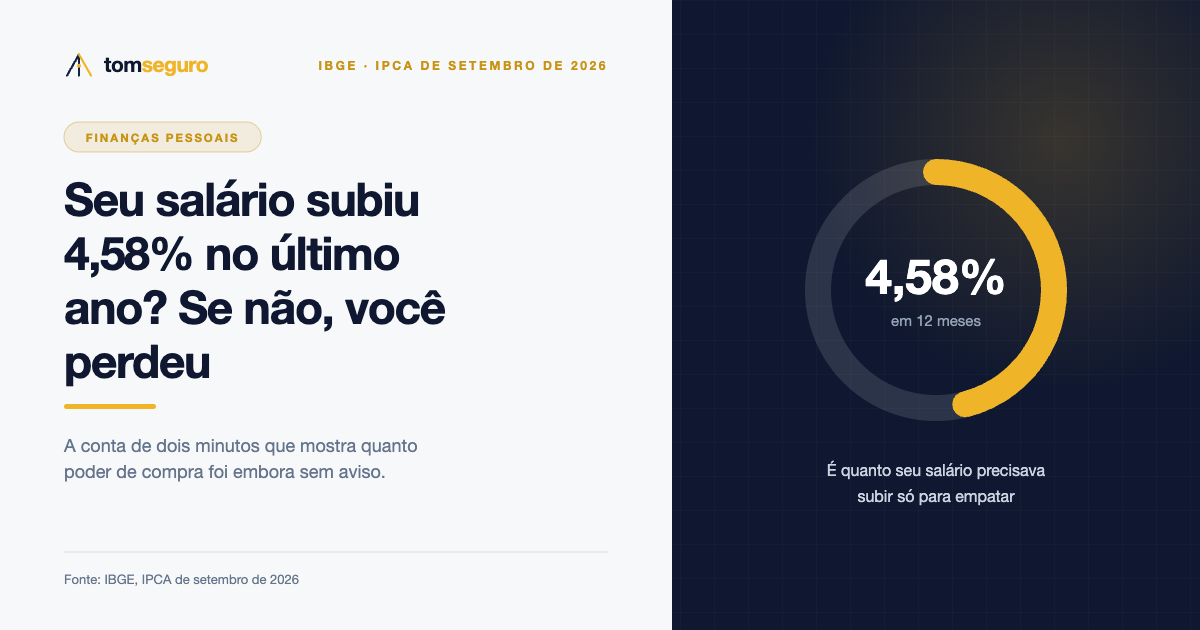
Aumento nominal e aumento real são coisas diferentes. Com o IPCA em 4,58% nos últimos doze meses, qualquer reajuste abaixo disso significa que você compra menos hoje do que comprava um ano atrás. A conta leva dois minutos e costuma ser desconfortável.
Existe uma diferença entre receber mais dinheiro e ficar mais rico, e ela é ignorada em praticamente toda conversa sobre salário. Com o IPCA acumulando 4,58% em doze meses até setembro, qualquer reajuste abaixo desse número significa perda de poder de compra — mesmo que o valor na conta tenha aumentado.
A conta é simples e vale fazer uma vez por ano. Pegue o seu salário bruto de doze meses atrás e multiplique por 1,0458. O resultado é quanto você precisaria estar ganhando hoje apenas para manter o mesmo poder de compra. Se o salário atual é menor que esse número, houve perda real.
Um exemplo deixa claro. Quem ganhava R$ 4.000 há um ano precisaria estar recebendo cerca de R$ 4.183 hoje para empatar. Quem passou a ganhar R$ 4.100 teve um aumento nominal de 2,5% e, ao mesmo tempo, uma perda real de aproximadamente 2%. As duas coisas aconteceram simultaneamente, e só a primeira aparece no contracheque.
Seu aumento comparado à inflação do período
Vale dizer que a sua inflação pessoal pode ser diferente da média do IBGE. O índice mede uma cesta de consumo média nacional, e quanto mais o seu perfil de gastos se afasta dela, menos ele descreve a sua realidade. Ainda assim, para a conta do salário, o IPCA é a melhor régua disponível — e é a que empregadores e sindicatos usam.
O que fazer com o resultado depende da sua situação. Para quem é CLT com data-base definida, a negociação coletiva costuma usar o índice acumulado até o mês de aniversário da categoria, e vale conhecer esse número antes da campanha salarial começar.
Para quem negocia individualmente, chegar à conversa com a conta pronta muda o tom. Pedir “um aumento” é vago; dizer que o reajuste pela inflação do período seria de tal valor, e que você gostaria de discutir a partir dali, é uma conversa sobre fato. A empresa pode não aceitar, mas a referência deixa de ser a sensação de cada lado.
Para autônomos e prestadores de serviço, a conta é ainda mais importante e mais negligenciada. Quem não reajusta a própria tabela de preços está, na prática, dando um desconto crescente e silencioso aos clientes todo ano. Reajustar pela inflação não é aumento — é manutenção.
E, se o aumento não vier, a conta pelo menos informa o tamanho exato do problema. Saber que faltam R$ 83 por mês para empatar é mais acionável do que a sensação difusa de que o dinheiro está rendendo menos. Esse número vira meta: ou de renda extra, ou de corte de alguma despesa específica.
Fonte: Instituto Brasileiro de Geografia e Estatística (IBGE), IPCA de setembro de 2026.