
Todo vendedor de carro repete a mesma regra: “quanto mais entrada, melhor”. E não está errado – mas a conta completa é mais complicada do que parece, e vale a pena entender antes de esvaziar a conta.
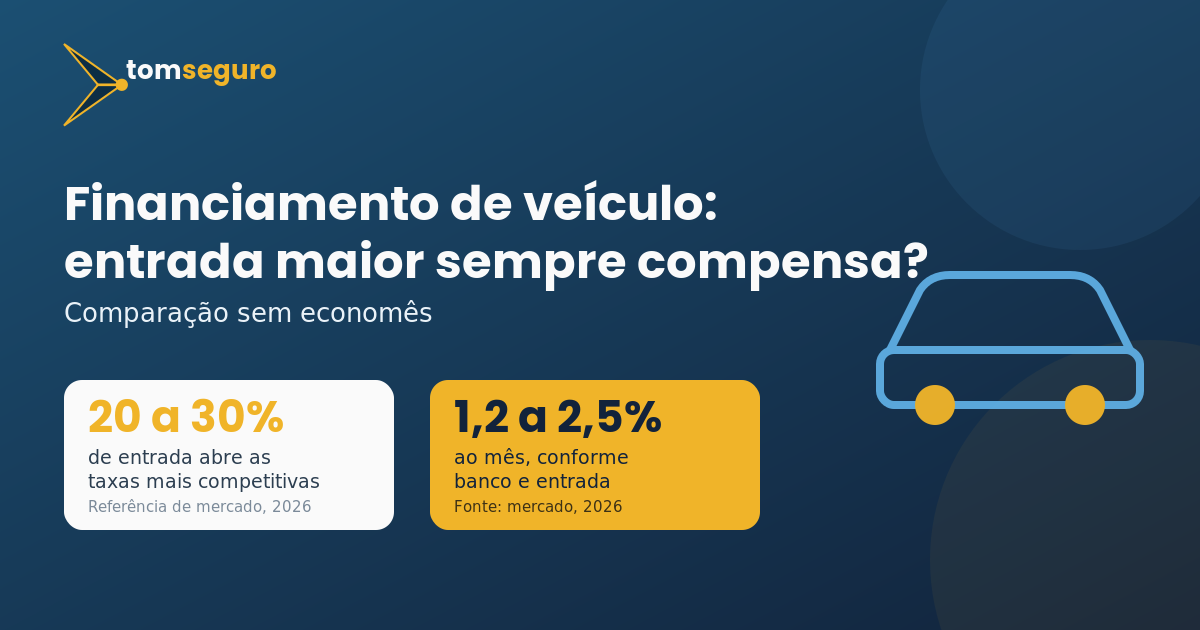
Quanto maior a entrada, menor o valor financiado – e menor o risco que o banco assume, o que historicamente resulta em taxas mais baixas. Hoje as taxas de financiamento de veículo variam de 1,2% a 2,5% ao mês, e uma entrada de 20% a 30% costuma ser o ponto que abre as taxas mais competitivas, entre 1,2% e 1,5% ao mês nos bancos das próprias montadoras.
O número que realmente importa não é a taxa anunciada, é o CET – o Custo Efetivo Total, que reúne juros, tarifas, seguros e impostos embutidos no financiamento. É o CET, não a taxa de juros isolada, que mostra se uma entrada maior realmente compensa entre duas propostas.
Mas tem uma pergunta que a régua “quanto mais entrada, melhor” não responde: de onde vem esse dinheiro extra? Se for da reserva de emergência, o cálculo muda – hoje, deixar dinheiro parado rendendo perto da Selic (14,25% ao ano) tem um custo de oportunidade real. Esvaziar a reserva pra pagar menos juros no carro pode custar mais caro lá na frente, se um imprevisto te obrigar a recorrer ao cartão de crédito ou a um empréstimo.
A resposta certa não é “sempre dê mais entrada” nem “nunca dê mais entrada” – é comparar o CET das duas propostas e perguntar de onde sai o dinheiro extra antes de decidir. Toda semana a gente destrincha esse tipo de conta por aqui, sem economês – quer receber direto no e-mail? Assina a newsletter do Tom Seguro.