O Copom volta a se reunir em 4 de novembro com um quadro contraditório: a inflação em doze meses passou do teto da meta, mas o boletim Focus revisou a projeção da Selic para baixo, de 13,50% para 13,25% no fim de 2026. São duas leituras diferentes do mesmo cenário.
O Comitê de Política Monetária se reúne em 4 de novembro, na penúltima decisão do ano. O quadro que chega à mesa tem duas informações que parecem se contradizer, e entender por que elas convivem ajuda a interpretar o que vem depois.
De um lado, a inflação em doze meses chegou a 4,58% em setembro, acima do teto de 4,5% da meta. É o argumento clássico para cautela: cortar juros com a inflação fora do intervalo pressiona a credibilidade da autoridade monetária.
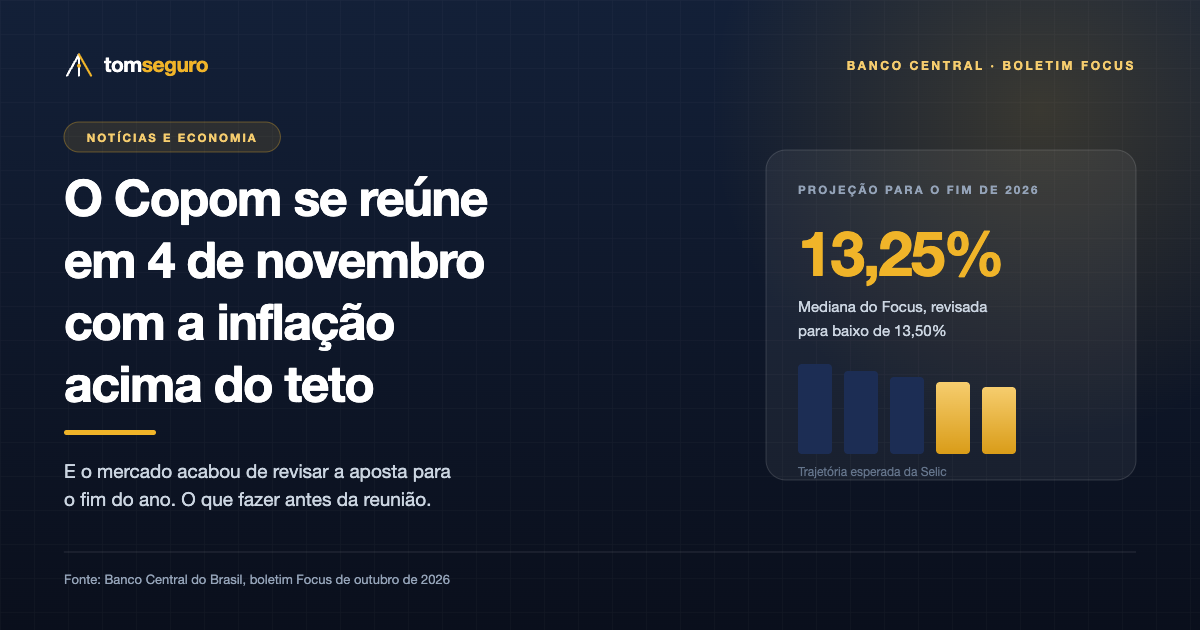
De outro, o boletim Focus — pesquisa semanal que o Banco Central faz com o mercado — revisou a projeção da Selic para o fim de 2026 de 13,50% para 13,25%. Essa revisão para baixo implica mais de um corte até dezembro, o que é o oposto do que a inflação acima do teto sugeriria isoladamente.
Projeção da Selic para o fim de 2026, no boletim Focus
A explicação está na diferença entre o retrovisor e o para-brisa. O IPCA de doze meses olha para trás e carrega efeitos que já aconteceram, como o vaivém da conta de luz nos últimos meses. O mercado precifica para frente, e o que ele enxerga é uma atividade econômica perdendo força sob juros restritivos — inclusive com o FMI reduzindo a projeção de crescimento do Brasil para 2,2% em 2026.
Para quem acompanha de fora, a lição é sobre qual número observar. O índice cheio de doze meses é útil para contratos e para medir poder de compra, mas é um indicador defasado para antecipar decisão de juros. O que o Copom realmente olha são os núcleos de inflação, que excluem itens voláteis e efeitos extraordinários.
E o que fazer antes da reunião? Para quem investe, pouca coisa. Se a sua estratégia muda conforme o Copom decide 0,25 ponto a mais ou a menos, ela provavelmente está dimensionada de forma errada. Travar um juro real alto em título indexado à inflação continua fazendo sentido pelos mesmos motivos de antes da reunião.
Para quem vai tomar crédito, também vale a calma. Dois cortes de 0,25 ponto, se vierem, mexem pouco na parcela de um financiamento longo, e o repasse dos bancos leva meses. O que ainda rende muito mais do que acertar o timing é comparar o Custo Efetivo Total entre instituições — as diferenças ali superam, com folga, o efeito de uma decisão isolada do Copom.
Para quem tem dívida cara, nada muda de novo. Rotativo e cheque especial operam em patamares tão distantes da Selic que a decisão de novembro é irrelevante nessa conta. A prioridade segue sendo quitar o mais caro primeiro, independentemente do que o Comitê decidir.
Fonte: Banco Central do Brasil (boletim Focus e calendário do Copom), IBGE (IPCA de setembro de 2026) e projeções do Fundo Monetário Internacional para 2026.