O seguro fiança locatícia garante ao proprietário o pagamento do aluguel se o inquilino não pagar. Você paga um prêmio anual e não recebe nada de volta no fim — diferente da caução e do título de capitalização. A vantagem é não imobilizar dinheiro nem depender de um fiador.
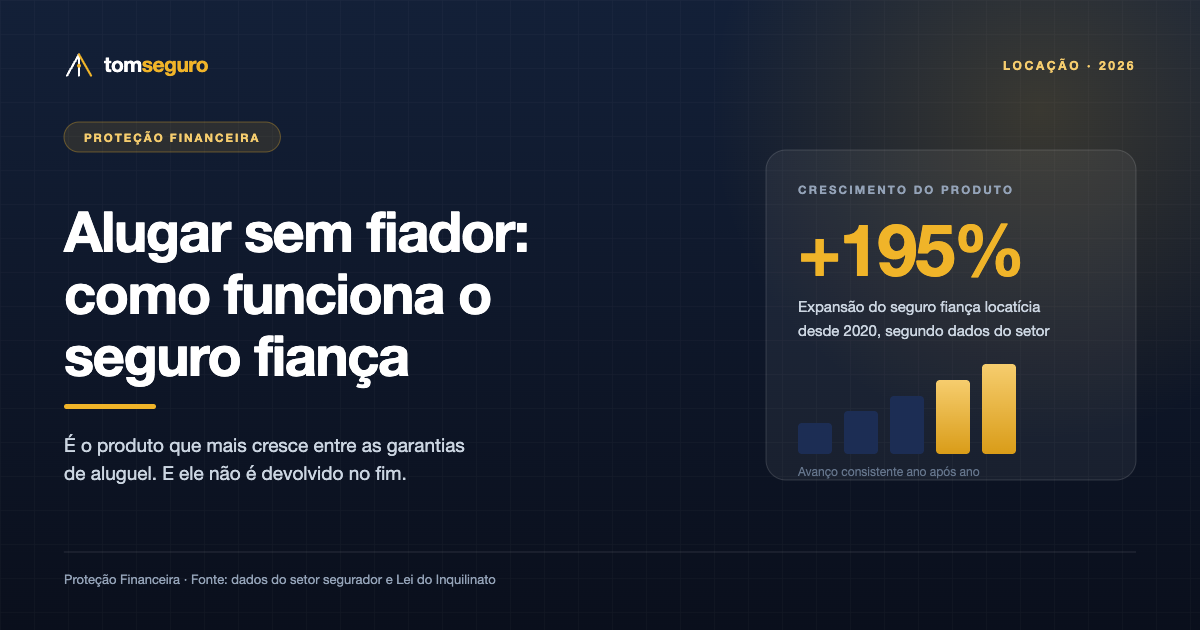
Conseguir um fiador virou uma das partes mais difíceis de alugar um imóvel no Brasil. A exigência costuma ser alguém com imóvel próprio quitado na mesma cidade, disposto a assumir formalmente a sua dívida — uma combinação que muita gente simplesmente não tem no círculo de conhecidos. É esse gargalo que explica a expansão acelerada do seguro fiança locatícia, produto que cresceu cerca de 195% desde 2020 segundo dados do setor segurador.
O funcionamento é direto. Você contrata uma apólice, paga um prêmio, e a seguradora assume perante o proprietário o compromisso de pagar o aluguel caso você não pague. Se isso acontecer, a seguradora quita a dívida com o dono do imóvel e depois cobra de você. A proteção, veja bem, é do proprietário — não sua.
Como cada uma funciona para o inquilino
Esse é o ponto que mais gera mal-entendido, e vale ser dito com todas as letras: o seguro fiança não perdoa a sua dívida. Ele garante que o proprietário receba e transfere a cobrança para a seguradora. Para você, a vantagem não é deixar de pagar — é conseguir alugar sem fiador e sem imobilizar dinheiro.
A segunda característica que surpreende é que não há devolução. O prêmio pago é o preço do serviço, como em qualquer seguro, e não volta ao fim do contrato mesmo que você nunca tenha atrasado uma parcela. Isso diferencia o produto da caução e do título de capitalização, em que o valor depositado retorna.
Na comparação entre as quatro garantias, cada uma troca uma coisa por outra. O fiador é a opção de custo zero, mas depende de alguém aceitar. A caução exige até três aluguéis em dinheiro à vista, que ficam parados e rendendo pouco. A capitalização devolve o valor no fim, mas sem o rendimento que ele teria se estivesse investido — o custo está aí, ainda que invisível. O seguro fiança não devolve nada, mas também não exige capital parado.
Para decidir, a pergunta prática é uma: você tem o valor de dois ou três aluguéis disponível e parado? Se tem e não precisará dele, caução ou capitalização podem sair mais baratas no total. Se não tem, ou se esse dinheiro faria falta como reserva de emergência, o seguro fiança resolve sem descapitalizar.
Antes de contratar, três verificações valem o tempo. Primeira: o que exatamente a apólice cobre — algumas incluem apenas o aluguel, outras somam condomínio, IPTU, contas de consumo, multa e danos ao imóvel, e o preço acompanha a cobertura. Segunda: qual o prazo de vigência e como funciona a renovação, já que o prêmio pode ser reajustado. Terceira: o que acontece se você sair antes do fim do contrato.
Vale lembrar também que a aprovação passa por análise de crédito. Nome negativado ou renda insuficiente podem levar à recusa, e nesse caso o produto não resolve o problema. Quem está planejando mudar de imóvel faz bem em verificar a própria situação cadastral com alguma antecedência, em vez de descobrir na assinatura.
Fonte: Lei nº 8.245/1991 (Lei do Inquilinato) e dados de mercado do setor segurador sobre a evolução do seguro fiança locatícia.