
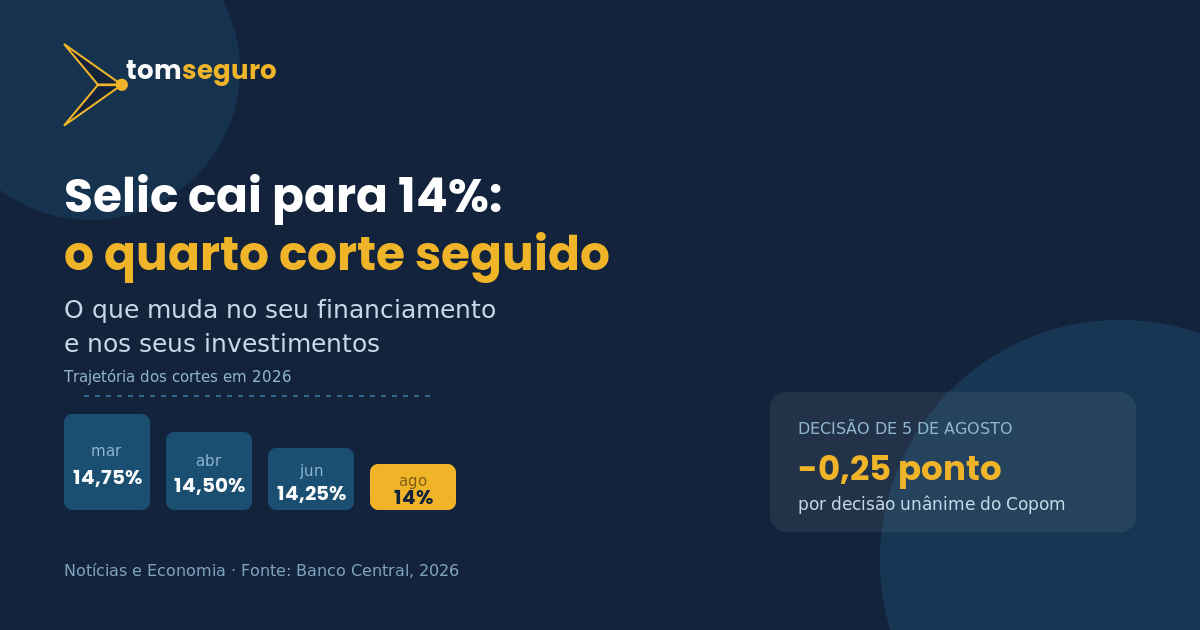
O Copom decidiu nesta quarta-feira, 5 de agosto de 2026, reduzir a Selic de 14,25% para 14% ao ano. Foi o quarto corte consecutivo, todos de 0,25 ponto percentual, e a decisão saiu por unanimidade. A taxa básica de juros está no menor patamar do ano.
A trajetória de 2026 tem sido de queda lenta e constante. O ciclo começou em março, quando a Selic saiu de 15% para 14,75%. Vieram os cortes de abril, para 14,50%, e de junho, para 14,25%. Agora agosto fecha o quarto movimento seguido na mesma direção e no mesmo tamanho.
Vale entender o que a Selic é antes de falar em impacto. Ela baliza o custo do dinheiro no país inteiro. Quando cai, empréstimo e financiamento tendem a ficar mais baratos com o tempo, e as aplicações de renda fixa tendem a render menos. É um mesmo movimento com dois efeitos opostos, dependendo de que lado você está.
Para quem tem dívida ou pretende financiar, a notícia é boa, mas não é imediata. Bancos não repassam a redução no dia seguinte, e contratos já assinados com taxa fixa não mudam. O efeito aparece aos poucos nas novas contratações. Se você está avaliando um financiamento imobiliário, é um bom momento para pedir simulações em mais de um banco e comparar o CET, o Custo Efetivo Total, e não apenas a taxa anunciada.
Para quem investe em renda fixa, o caminho é o inverso. Aplicações atreladas ao CDI, como boa parte dos CDBs, vão render um pouco menos daqui para frente. Ainda assim, 14% ao ano segue sendo um patamar alto em termos históricos, e a poupança continua rendendo bem menos do que outras opções de baixo risco.
Sobre o que vem pela frente, o Copom evitou prometer qualquer coisa. O comunicado diz que a magnitude total do ciclo será definida conforme novas informações chegarem, e cita preocupação com as expectativas de inflação e com as incertezas externas. Em outras palavras, o espaço para novos cortes existe, mas depende do cenário. O mercado projeta a Selic em 13,5% ao ano até dezembro, e projeção não é garantia.
Na prática, o que fazer com essa informação depende de onde você está. Se tem dívida cara, a queda dos juros melhora um pouco o terreno para renegociar. Se está montando reserva de emergência, o rendimento continua atrativo e não há motivo para correr risco atrás de alguns pontos a mais. E se pretende financiar um imóvel, vale acompanhar as próximas reuniões antes de fechar, porque cada 0,25 ponto pesa bastante em contratos longos.