
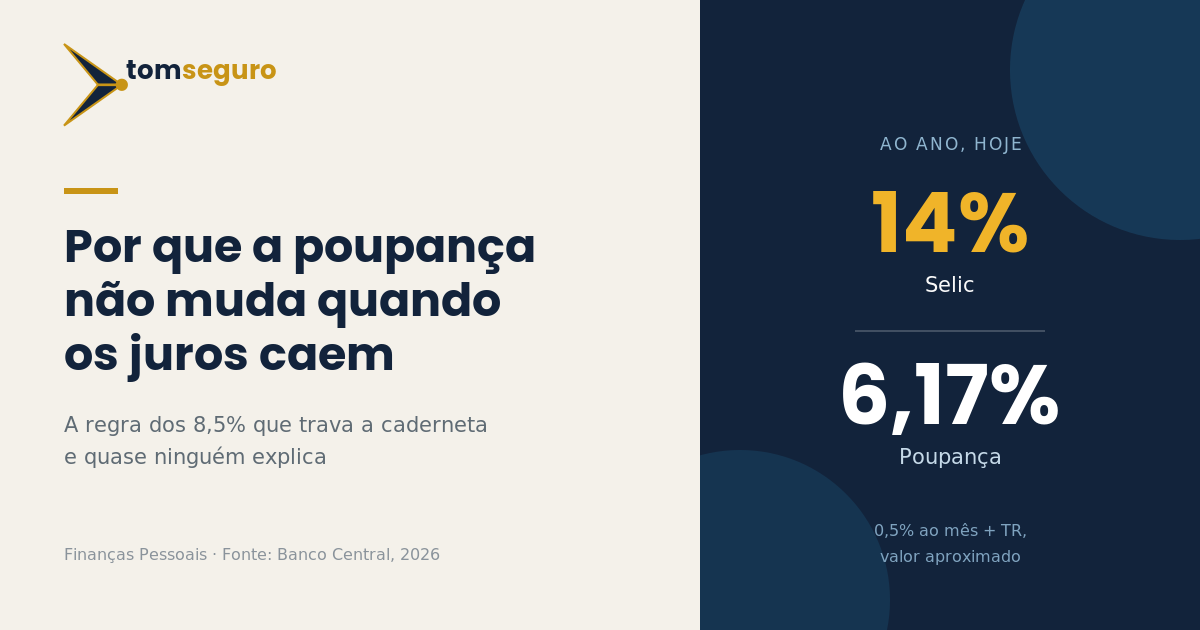
Toda vez que o Copom mexe na Selic, muita gente corre para conferir se a poupança mudou. Depois do corte desta semana, que levou a taxa básica de 14,25% para 14% ao ano, a resposta é curta: a poupança continua rendendo exatamente o mesmo. E o motivo é uma regra de 2012 que raramente alguém explica.
A regra funciona assim. Enquanto a Selic estiver acima de 8,5% ao ano, a poupança rende sempre 0,5% ao mês mais a TR, a Taxa Referencial. É um valor travado, que não sobe nem desce junto com os juros. Só quando a Selic cai abaixo de 8,5% é que a caderneta passa a render 70% da Selic mais TR, e aí sim começa a acompanhar o movimento.
Como estamos a 14%, muito acima do gatilho, nada muda. Na prática, 0,5% ao mês equivale a cerca de 6,17% ao ano, e a TR tem ficado perto de zero, então quase não altera a conta.
Aqui aparece o ponto incômodo. A Selic está em 14% e a poupança rende algo perto de 6%. Ou seja, a caderneta entrega menos da metade do que a taxa básica da economia. Uma aplicação que acompanha o CDI rende bem mais, mesmo depois de descontado o imposto de renda, e a poupança, apesar de ser isenta de IR, não compensa essa diferença.
Vale entender por que tanta gente permanece nela mesmo assim. A poupança tem liquidez imediata, é simples de usar, todo banco oferece e é conhecida. Também é coberta pelo FGC até R$ 250 mil por CPF, a mesma proteção do CDB. O problema não é a segurança, é o rendimento.
Se você tem dinheiro parado na caderneta, o que dá para fazer com essa informação é simples: entenda que o valor está seguro, mas rendendo menos do que poderia em aplicações de risco parecido. Compare sempre o rendimento líquido antes de decidir, e leve o prazo em conta, porque no curto prazo o imposto de renda é maior e isso estreita a diferença.