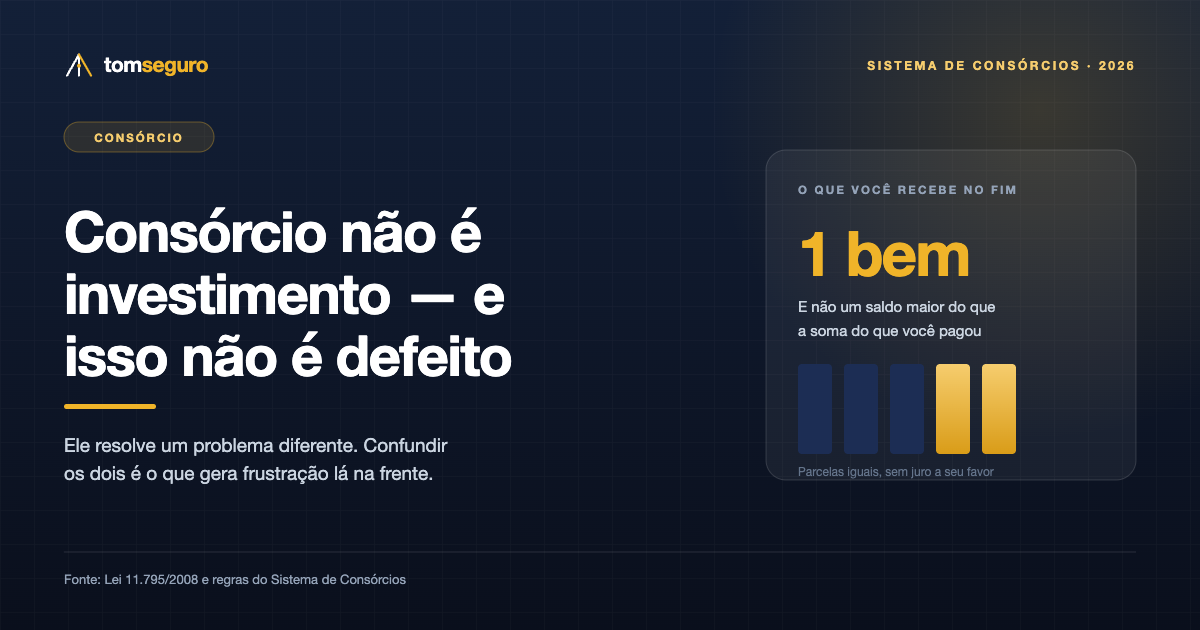
Consórcio não faz o seu dinheiro render: ele organiza uma compra sem juros. No fim, você recebe um bem, não um saldo maior do que pagou. A comparação correta não é com CDB ou poupança — é com financiamento, que é a outra forma de comprar o mesmo bem.
Uma confusão recorrente aparece sempre que o assunto é consórcio: tratá-lo como investimento. A frase costuma vir pronta — “é melhor que a poupança”, “é uma forma de guardar dinheiro rendendo”. Nenhuma das duas descreve o que acontece de fato, e a diferença entre as duas leituras explica boa parte das frustrações com o produto.
Um investimento é um instrumento em que você entrega dinheiro hoje esperando receber mais dinheiro depois. Um CDB devolve o valor aplicado acrescido de juros. Um título do Tesouro devolve com correção e juro real. Em todos os casos, o saldo final em reais é maior do que a soma dos aportes, e essa diferença é o rendimento.
No consórcio, isso não acontece. Você paga parcelas durante anos e, no fim, recebe uma carta de crédito que corresponde ao valor do bem — corrigida, para preservar o poder de compra, mas não acrescida de juro a seu favor. Somando tudo que saiu do seu bolso, incluindo taxa de administração e fundo de reserva, você pagou mais do que o valor do bem, não menos.
O que cada instrumento faz com o seu dinheiro
Isso não é um defeito do produto: é a natureza dele. O consórcio foi desenhado para resolver outro problema — comprar algo caro sem pagar juros de financiamento, diluindo o custo ao longo do tempo. Ele troca a pressa pela economia de juros. Quem precisa do bem agora paga juros para tê-lo; quem pode esperar paga taxa de administração e economiza a diferença.
Daí decorre qual é a comparação correta. Não faz sentido colocar consórcio ao lado de poupança, CDB ou Tesouro, porque eles respondem perguntas diferentes. A comparação que importa é com financiamento: as duas formas de adquirir o mesmo bem sem ter o valor à vista. Aí sim os números conversam, e a conta a fazer é o custo total de cada caminho até a posse.
Existe uma situação em que a confusão vira prejuízo concreto: quando alguém usa o consórcio como se fosse poupança forçada, sem intenção real de comprar o bem, pensando em desistir no meio e sacar o dinheiro corrigido. Quem faz isso descobre que a devolução ao desistente costuma vir só no encerramento do grupo e com descontos — taxa de administração proporcional e cláusula penal. É o pior dos dois mundos: nem a liquidez de um investimento, nem o bem do consórcio.
Há também o argumento da disciplina, e esse é legítimo quando dito com honestidade. Para muita gente, a obrigação contratual de pagar uma parcela todo mês funciona melhor do que a intenção de guardar por conta própria. Isso é uma vantagem comportamental real — mas é uma vantagem de disciplina, não de rendimento, e precisa ser apresentada como tal.
A pergunta que resolve a decisão, portanto, é bem direta: você quer um bem específico ou quer que o seu dinheiro cresça? Se a resposta é a primeira e você pode esperar, o consórcio entra na comparação com o financiamento e pode ganhar. Se a resposta é a segunda, o consórcio não é candidato — e nenhum vendedor deveria apresentá-lo como se fosse.
Fonte: Lei 11.795/2008 (Lei do Consórcio) e regras de funcionamento do Sistema de Consórcios.