
O lance é uma oferta de antecipação de parcelas para furar a fila do sorteio — vence quem oferecer o maior percentual na assembleia. Mas ele não é desconto: abate o saldo devedor. E o número de contemplações depende do caixa do grupo, não só do tamanho da sua oferta.
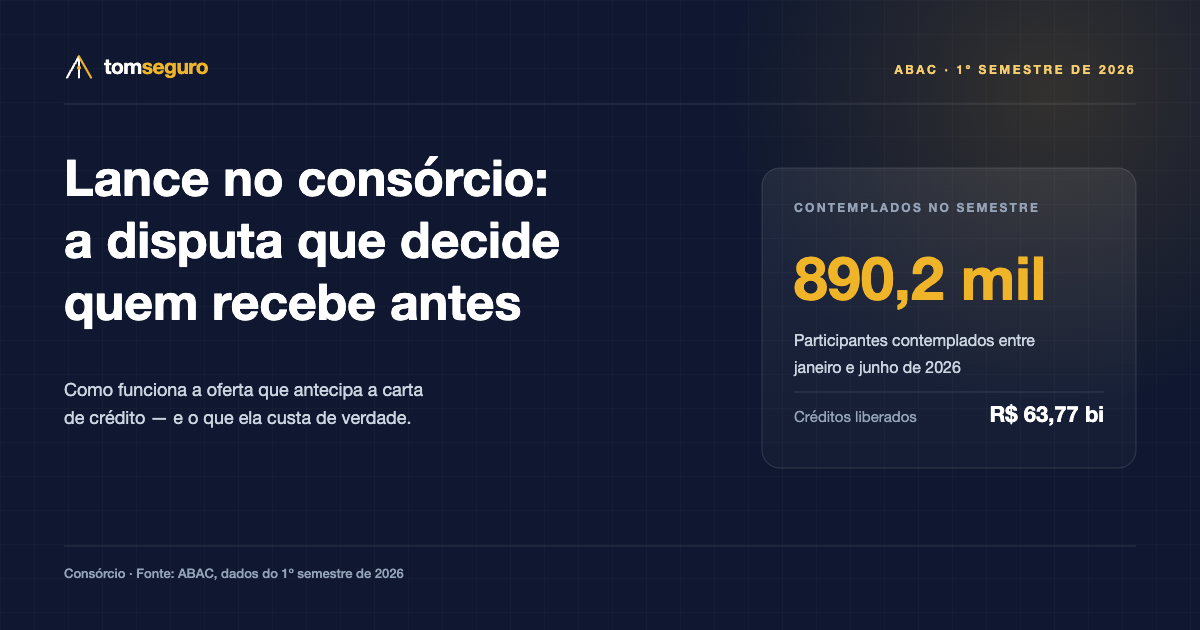
Entre janeiro e junho de 2026, 890,2 mil participantes de consórcio foram contemplados no Brasil, liberando R$ 63,77 bilhões em cartas de crédito — um avanço de 11,3% sobre o mesmo período do ano anterior, segundo a ABAC. Parte dessas contemplações veio por sorteio. A outra parte veio por lance, o mecanismo que quase todo mundo ouve falar ao entrar num grupo e que pouca gente entende antes de assinar.
A lógica do consórcio começa pelo sorteio, e isso não é detalhe: é a essência do sistema. Todo participante em dia com as parcelas concorre em igualdade absoluta de condições, independentemente de renda, de quanto já pagou ou de quando entrou. O lance existe para quem não quer depender apenas dessa loteria — é uma oferta de antecipação de parcelas feita para tentar furar a fila.
Na prática, o lance é a oferta de um valor correspondente a um determinado número de parcelas ainda não pagas. Na assembleia, vence quem ofertar o maior percentual. Não há valor mínimo garantido nem tabela fixa: o lance vencedor de um mês pode ser de 25% e o do mês seguinte, de 45%, dependendo apenas de quem apareceu para disputar naquela assembleia.
Há ainda um limite que surpreende muita gente: o número de contemplações por assembleia depende do caixa do grupo. A administradora verifica quanto há no fundo comum, desconta o valor das cartas já destinadas aos contemplados por sorteio e só então define quantos lances cabem naquele mês. Em um grupo com caixa apertado, mesmo um lance alto pode não ser suficiente — não porque ele foi baixo, mas porque não havia dinheiro para mais uma carta.
Existem três formatos mais comuns. O lance livre é aquele em que você oferta o percentual que quiser, e ganha quem oferecer mais. O lance fixo tem percentual definido em contrato, igual para todos, e o desempate costuma ser por sorteio entre os que ofertaram. E o lance embutido permite usar uma parte da própria carta de crédito como lance, o que tem uma consequência direta: você é contemplado mais cedo, mas recebe menos dinheiro para comprar o bem.
Como a oferta se encaixa numa carta de crédito de R$ 300 mil
O ponto que mais gera frustração é sobre o que o lance faz com o seu saldo. Ele não é desconto. O valor ofertado abate o saldo devedor — a depender do contrato, reduzindo o número de parcelas restantes ou diminuindo o valor de cada uma. Você continua devendo o que falta da carta. Quem oferta 30% de uma carta de R$ 300 mil não passa a dever R$ 210 mil “com desconto”: passa a dever R$ 210 mil porque adiantou R$ 90 mil do que já seria seu compromisso.
Daí vem o erro mais caro de quem entra num grupo: contratar consórcio contando com o lance para receber rápido. Se o dinheiro do lance depende de vender um bem, de uma rescisão ou de um bônus que ainda não veio, a estratégia inteira fica apoiada em algo incerto. Consórcio é, por construção, uma compra programada sem data garantida — e quem precisa do bem numa data específica está olhando para o produto errado.
A leitura mais útil, portanto, é encarar o lance como aceleração possível, não como plano. Se ele vier, ótimo; se não vier, o sorteio continua valendo e o prazo do grupo é o horizonte real. Antes de assinar, vale pedir à administradora o histórico de percentuais vencedores dos últimos meses naquele mesmo grupo: é a informação que mais aproxima a expectativa da realidade, e ela raramente é oferecida de forma espontânea.
Fonte: Associação Brasileira de Administradoras de Consórcios (ABAC), dados do primeiro semestre de 2026, e regras de contemplação do Sistema de Consórcios.