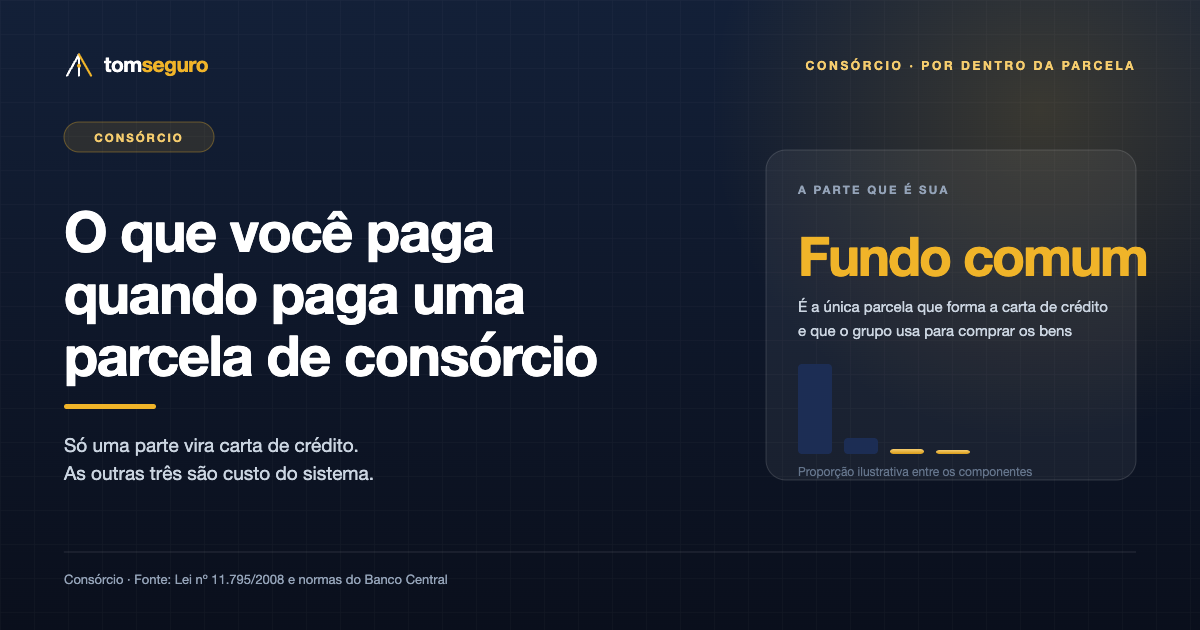
A parcela do consórcio se divide em fundo comum (que vira sua carta de crédito), taxa de administração (a remuneração da administradora), fundo de reserva (proteção do grupo contra inadimplência) e, em alguns contratos, seguro. Somente o fundo comum conta para o seu crédito — o resto é o custo do sistema.
A frase “consórcio não tem juros” é tecnicamente verdadeira e praticamente enganosa. Verdadeira porque, de fato, não há cobrança de juros: o grupo se autofinancia, e ninguém empresta dinheiro a ninguém. Enganosa porque sugere ausência de custo — e há custo, só está em outro lugar da parcela.
A parcela mensal se divide em quatro componentes, e entender cada um é o que separa quem compara propostas de quem apenas compara o valor da mensalidade.
As três partes que formam o valor mensal
O primeiro é o fundo comum. É a maior fatia e é o seu dinheiro: é com a soma dos fundos comuns de todos os participantes que o grupo compra os bens entregues a cada assembleia. Ele é a única parte que forma a sua carta de crédito, e é reajustado conforme a variação do bem de referência previsto em contrato — um índice da construção civil para imóveis, por exemplo, ou a tabela de preços de veículos.
O segundo é a taxa de administração, e aqui está o custo real do consórcio. Ela remunera a administradora pela gestão do grupo, das assembleias, das cobranças e das garantias. É contratada como percentual do valor do bem, diluída ao longo das parcelas, e a Lei nº 11.795 não fixa um teto — cada administradora define a sua. É o item em que a diferença entre propostas aparece de verdade, e é também o que você deve comparar antes da mensalidade.
O terceiro é o fundo de reserva. Ele protege o grupo de quem para de pagar: se um participante fica inadimplente, o fundo cobre a lacuna para que as contemplações continuem na data prevista. Como é um fundo coletivo, o saldo que sobrar no encerramento pode ser rateado entre os participantes — não é garantido, mas também não é um custo definitivamente perdido como a taxa de administração.
O quarto componente aparece em parte dos contratos: o seguro, geralmente prestamista ou de vida em grupo, que quita o saldo devedor em caso de morte ou invalidez do consorciado. Nem todo contrato inclui, e quando inclui o custo também está embutido na parcela.
Essa estrutura explica por que a comparação correta entre consórcio e financiamento não é “parcela contra parcela”, mas custo total contra custo total. No financiamento o custo são os juros e as tarifas, expressos no Custo Efetivo Total. No consórcio é a taxa de administração somada ao fundo de reserva, e à espera até a contemplação, que tem valor econômico próprio.
Na hora de ler uma proposta, portanto, procure três números em vez de um: o percentual total da taxa de administração, o percentual do fundo de reserva, e o índice que vai reajustar o seu crédito e as suas parcelas ao longo do plano. Com esses três e o prazo, dá para montar a comparação com qualquer outra proposta — e também com uma linha de crédito.
Fonte: Lei nº 11.795/2008, que disciplina o sistema de consórcios, e normas do Banco Central do Brasil sobre administradoras de consórcio.