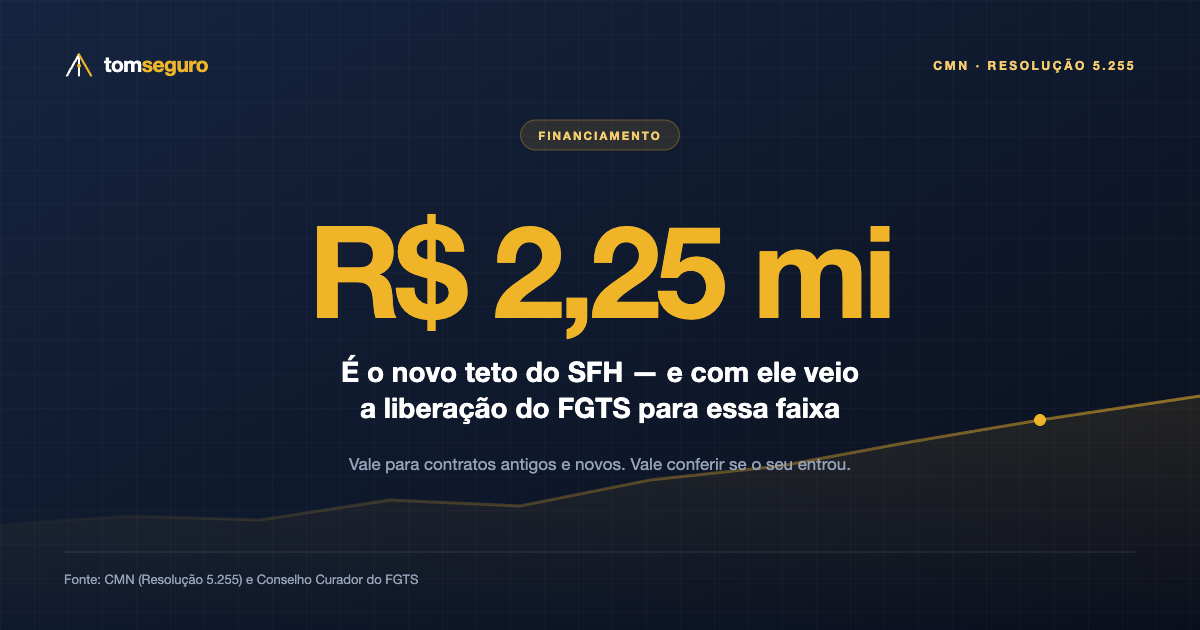
O limite de avaliação do imóvel dentro do SFH subiu de R$ 1,5 milhão para R$ 2,25 milhões, e o Conselho Curador do FGTS estendeu o uso do fundo à nova faixa — valendo também para quem já tinha contrato. Se o seu imóvel está nesse intervalo, há dinheiro seu que pode entrar na dívida.
Houve uma mudança no financiamento imobiliário brasileiro que passou relativamente despercebida e que pode valer dezenas de milhares de reais para uma faixa específica de compradores. O Conselho Monetário Nacional elevou, pela Resolução nº 5.255, o limite de avaliação do imóvel financiado dentro do Sistema Financeiro da Habitação de R$ 1,5 milhão para R$ 2,25 milhões.
O SFH é o sistema que concentra as condições mais favoráveis do crédito imobiliário no país — prazos longos, teto de custo efetivo e, principalmente, a possibilidade de usar o FGTS. Imóveis acima do limite caem no SFI, onde essas vantagens não se aplicam. Mudar o teto, portanto, não é ajuste burocrático: é mover a fronteira entre dois mundos de condições bem diferentes.
Limite de avaliação do imóvel dentro do SFH
E aqui está o ponto que gerou confusão por algumas semanas. Quando o teto subiu, a regra do FGTS ainda estava amarrada ao limite antigo. Na prática, havia gente com imóvel de R$ 1,8 milhão dentro do SFH que mesmo assim não conseguia usar o fundo. O Conselho Curador do FGTS corrigiu isso, estendendo a liberação à nova faixa — e, importante, valendo tanto para contratos novos quanto para os já assinados.
Se o seu imóvel está nessa faixa entre R$ 1,5 milhão e R$ 2,25 milhões, há três usos possíveis do saldo do FGTS que valem ser verificados. O primeiro é reduzir o valor financiado no momento da compra, o que diminui a dívida de partida. O segundo é a amortização extraordinária de um financiamento em andamento. O terceiro é o pagamento de parte das prestações por um período determinado.
Vale um alerta sobre o terceiro uso, porque ele costuma ser o mais escolhido e raramente é o melhor. Usar o FGTS para pagar parcelas alivia o caixa do mês, mas não reduz o saldo devedor nem os juros que incidem sobre ele. A amortização extraordinária faz o oposto: dói menos agora e economiza muito mais ao longo do contrato.
Há também o teto de custo efetivo, que foi mantido em 12% ao ano dentro do SFH. Esse é um número que quase ninguém verifica e que serve de régua: se a sua proposta chega acima disso dentro do sistema, há algo errado na conta. Vale pedir o Custo Efetivo Total por escrito e compará-lo com esse limite.
Para quem já tem contrato antigo, a verificação é simples e cabe num telefonema ao banco: o imóvel foi avaliado dentro do novo teto? O contrato está enquadrado no SFH? Se as duas respostas forem sim, existe saldo de FGTS que pode entrar na dívida e que, hoje, está apenas rendendo a correção do fundo — historicamente bem abaixo dos juros que você paga no financiamento.
E para quem está comprando agora, a nova faixa muda a estratégia de busca. Imóveis que antes empurravam o comprador para fora do SFH agora cabem dentro dele. Vale refazer a simulação considerando essa possibilidade antes de fechar negócio, porque a diferença entre os dois sistemas aparece em cada uma das próximas trezentas e sessenta parcelas.
Fonte: Conselho Monetário Nacional, Resolução nº 5.255, de 10 de outubro de 2025, e decisão do Conselho Curador do FGTS de 26 de novembro de 2025.