A fatia em dólar não deveria ser definida pela cotação, e sim por quanto da sua vida futura é cotada em moeda estrangeira. Para quem não tem despesa externa, a função é só diversificação — e aí percentuais pequenos resolvem. A forma de fazer importa menos do que o tamanho.
Com o dólar acumulando queda no ano e rondando os R$ 5, voltou a circular a pergunta sobre dolarizar parte do patrimônio. Ela é melhor do que a pergunta sobre comprar ou não comprar hoje, porque trata de estrutura em vez de timing. Mas, para ser respondida bem, precisa ser invertida.
A pergunta útil não é “quanto do meu dinheiro deve estar em dólar”, e sim “quanto da minha vida futura é cotada em outra moeda”. Alguém que viaja todo ano, tem filho estudando fora ou importa insumos para o próprio negócio tem uma parcela relevante das despesas futuras em moeda estrangeira. Alguém que vive, gasta e se aposenta inteiramente no Brasil tem quase nenhuma.
Para o primeiro grupo, a exposição em dólar não é diversificação: é casamento de moeda entre o que entra e o que sai. É o mesmo princípio pelo qual uma empresa exportadora mantém parte do caixa na moeda em que fatura. Nesse caso, faz sentido uma fatia maior, dimensionada pela despesa esperada.
Referências usadas em alocação de carteira
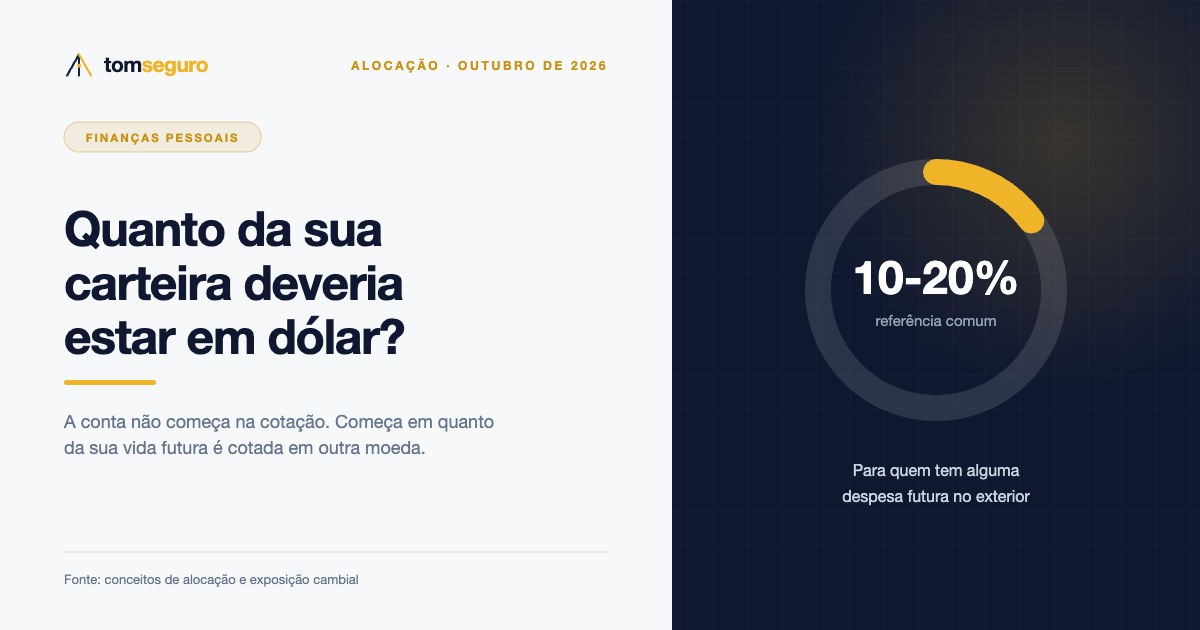
Para o segundo grupo, a função é outra e mais modesta: reduzir a dependência de um único país e de uma única moeda. Historicamente, o dólar tende a subir quando o Brasil passa por turbulência, o que amortece a carteira justamente nos momentos ruins. Para esse papel, percentuais pequenos já cumprem bem a função — e referências comuns ficam em torno de 10% a 20%.
Há, porém, um custo que precisa estar na conta e quase nunca aparece. O Brasil paga um dos maiores juros reais do mundo. Cada real alocado em dólar é um real que deixa de render esse juro. Dolarizar demais, num país assim, significa abrir mão de um retorno real alto em troca de uma proteção que pode nunca ser acionada.
Sobre as formas de fazer, existem basicamente três caminhos para o investidor pessoa física no Brasil. Fundos cambiais e ETFs negociados em bolsa acompanham a variação da moeda sem exigir conta no exterior. Fundos de investimento no exterior dão exposição a ativos internacionais, não só à moeda. E há a conta em corretora internacional, que permite comprar ativos diretamente lá fora.
Vale separar duas coisas que costumam ser confundidas: ter dólar e ter ativo internacional. Comprar moeda protege do câmbio, mas não rende nada além da variação. Comprar ações ou títulos no exterior dá exposição cambial e, além disso, ao desempenho daqueles ativos. São decisões diferentes, com riscos diferentes — e misturar as duas na mesma conversa costuma levar à escolha errada.
A recomendação prática que sobrevive a qualquer cenário é esta: defina o percentual uma vez, com base na sua realidade de despesas, e rebalanceie periodicamente em vez de reagir à cotação. Quando o dólar sobe muito, a fatia cresce sozinha e você vende um pouco; quando cai, ela encolhe e você compra. É o oposto do impulso — e é justamente por isso que funciona.
Fonte: conceitos de alocação de ativos e exposição cambial aplicados a finanças pessoais.