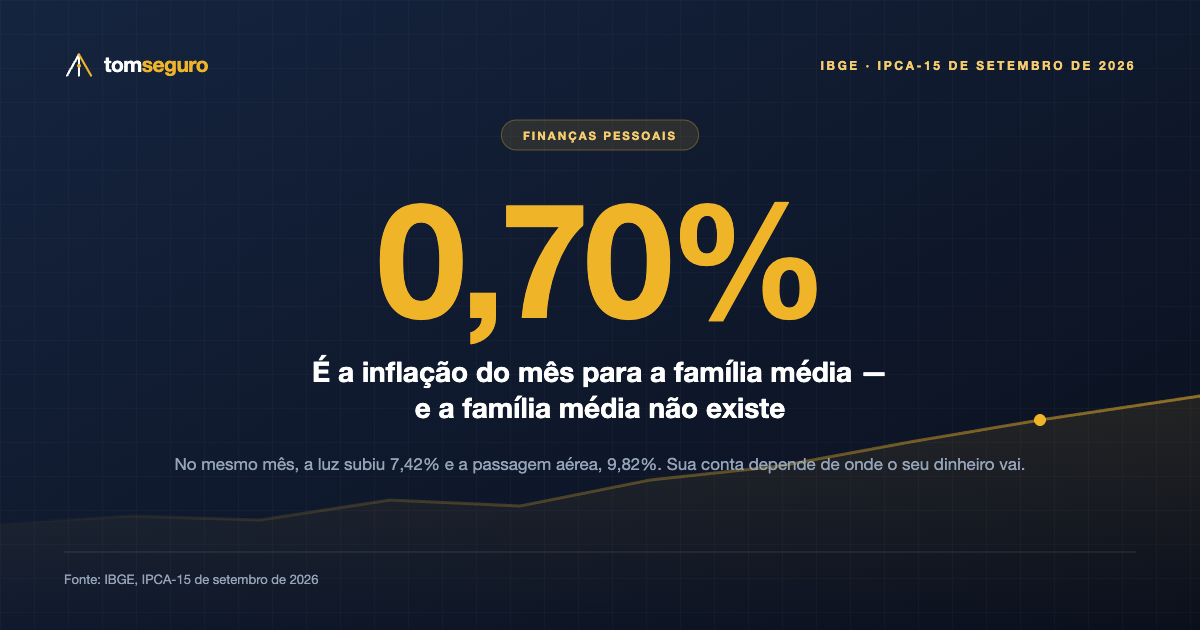
O IPCA mede uma cesta média de consumo que não corresponde exatamente à de nenhuma família. Em setembro, a luz subiu 7,42% e a passagem aérea 9,82%, enquanto o índice cheio ficou em 0,70% — o mesmo mês foi caro para uns e barato para outros. Calcular a própria inflação é simples e muda decisões concretas.
Toda vez que o IBGE divulga a inflação, a mesma cena se repete: o número sai, o noticiário informa que os preços subiram tanto por cento, e uma parte grande das pessoas não se reconhece naquilo. Não é impressão. O índice oficial mede uma cesta média de consumo, construída a partir de uma pesquisa de orçamentos familiares — e a cesta média não é a cesta de ninguém em particular.
Setembro de 2026 é um exemplo quase didático. O IPCA-15 do mês subiu 0,70%. Dentro desse número, a energia elétrica residencial saltou 7,42%, as passagens aéreas subiram 9,82% e o tomate avançou 20,76%. Uma família que mora em casa grande, usa ar-condicionado e viajou de avião teve um mês muito pior que 0,70%. Outra que mora em apartamento pequeno, não viajou e não consome tomate teve um mês bem melhor.
O motivo é que o índice atribui pesos a cada grupo de despesa, e esses pesos vêm da média nacional. Se, na sua vida, a moradia representa 40% do orçamento em vez do peso médio da pesquisa, a variação da conta de luz deveria pesar muito mais na sua conta pessoal do que pesa no índice. Quanto mais o seu perfil de gasto se afasta da média, mais o IPCA deixa de descrever a sua experiência.
Variações dentro do IPCA-15 de setembro de 2026
Calcular a sua própria inflação é mais simples do que parece e não exige planilha complicada. Pegue seus gastos de um mês, agrupe nas grandes categorias — moradia, alimentação, transporte, saúde, educação, lazer — e anote quanto por cento do total cada uma representa. Depois, aplique a essas categorias as variações que o IBGE divulga por grupo. O resultado é uma estimativa bem mais fiel do que aconteceu com o seu custo de vida.
Esse exercício costuma produzir uma descoberta desconfortável e útil: qual categoria realmente manda no seu orçamento. Muita gente descobre que transporte ou moradia pesa o dobro do que imaginava, e que o esforço de economizar estava concentrado justamente na categoria de menor impacto. Cortar 20% do lazer quando ele é 5% do orçamento move muito menos do que cortar 8% da moradia.
Também muda a leitura das notícias. Quando o índice sobe puxado por um item que quase não aparece na sua vida — passagem aérea, para quem não voa —, aquele mês é menos ruim para você do que a manchete sugere. E o contrário também vale: quem depende de energia elétrica para trabalhar sentiu setembro muito mais do que o número cheio indica.
Há um ponto em que o índice oficial continua sendo o que vale, e é importante não confundir: contratos. Aluguel, mensalidade escolar, plano de saúde e financiamentos indexados são reajustados pelo índice previsto no contrato, não pela sua inflação pessoal. Para essas contas, o número do IBGE é a régua — e discutir reajuste com base na percepção própria não leva a lugar nenhum.
A inflação pessoal serve para outra coisa: decidir onde colocar esforço. Ela responde quanto a sua renda precisa crescer para você manter o mesmo padrão, e qual despesa merece renegociação prioritária. É uma conta de meia hora, uma vez por ano, e costuma ser mais útil do que acompanhar mês a mês um índice que foi construído para descrever o país, não a sua casa.
Fonte: Instituto Brasileiro de Geografia e Estatística (IBGE), IPCA-15 de setembro de 2026, e metodologia de ponderação do IPCA.