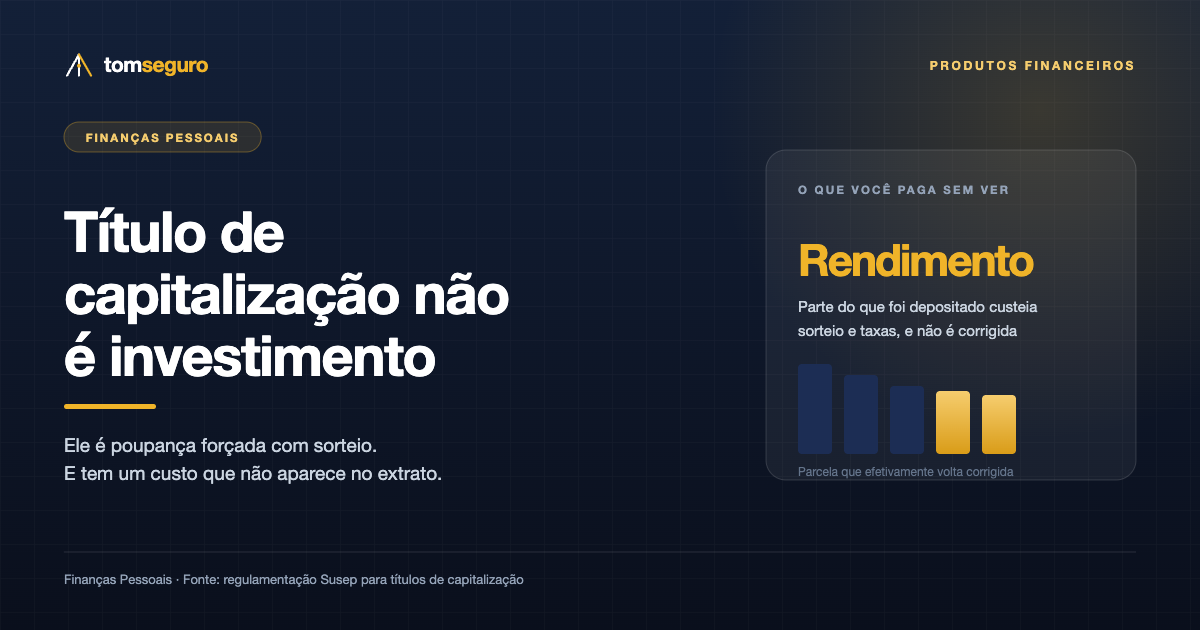
Título de capitalização é um contrato em que você deposita por um prazo, concorre a sorteios e recebe o valor de volta no fim, com correção apenas parcial. Não é investimento porque o objetivo não é fazer o dinheiro render. Faz sentido como garantia de aluguel ou como disciplina forçada — não como aplicação.
Título de capitalização é um dos produtos financeiros mais vendidos e menos entendidos do Brasil. Ele aparece na agência quando se pede um investimento conservador, chega junto com a abertura de conta e às vezes é exigido como garantia de aluguel. E quase nunca alguém explica o que ele é de fato.
O desenho é simples. Você se compromete a depositar um valor, à vista ou em parcelas mensais, por um prazo determinado. Durante esse período, concorre a sorteios. No fim do prazo, recebe de volta o valor depositado, corrigido por um índice previsto em contrato — e aqui está o ponto central: a correção incide sobre apenas parte do que você pagou.
Isso acontece porque cada parcela se divide em três cotas. A cota de capitalização é a parte que volta para você. A cota de sorteio custeia os prêmios distribuídos. A cota de carregamento remunera a instituição pelas despesas de administração. Só a primeira é corrigida, e em muitos títulos ela não corresponde à totalidade do depósito nos primeiros meses.
Título de capitalização × investimento conservador
O resultado é que o produto costuma devolver menos, em poder de compra, do que o mesmo dinheiro teria rendido em uma aplicação conservadora de renda fixa no mesmo período — especialmente num ambiente de Selic em dois dígitos, em que o retorno sem risco disponível é alto. Não há fraude nisso: está escrito nas condições gerais, e o produto é regulado pela Susep. O que falta, em geral, é a comparação ser apresentada.
Vale separar o produto do uso. Como investimento, ele perde de alternativas simples, e é por isso que não deve ser oferecido como tal. Como garantia de aluguel, concorre em pé de igualdade com caução e seguro fiança, e tem a vantagem de o valor retornar no fim do contrato. Como mecanismo de disciplina para quem não consegue guardar dinheiro de outra forma, a penalidade pelo resgate antecipado funciona como um freio — e para algumas pessoas isso tem valor real.
Sobre o sorteio, duas observações. Os prêmios são pagos com o dinheiro dos próprios participantes, então estatisticamente a maioria não ganha nada e financia o prêmio de poucos. E o valor do sorteio é tributado na fonte, o que reduz o montante líquido de quem é sorteado.
Se você já tem um título contratado, resgatar no meio do caminho costuma ser ruim: a penalidade por resgate antecipado é justamente onde o produto cobra mais. Vale ler a condição específica do seu contrato antes de decidir, porque o cálculo muda conforme o prazo já cumprido.
E se alguém lhe oferecer capitalização como investimento, há uma pergunta que resolve a conversa em trinta segundos: qual é a rentabilidade líquida esperada no fim do prazo, comparada à de um título público de prazo equivalente? Se a resposta não vier em número, a oferta não era de investimento.
Fonte: Susep, regulamentação de títulos de capitalização, e Banco Central do Brasil para o patamar de juros do período.