
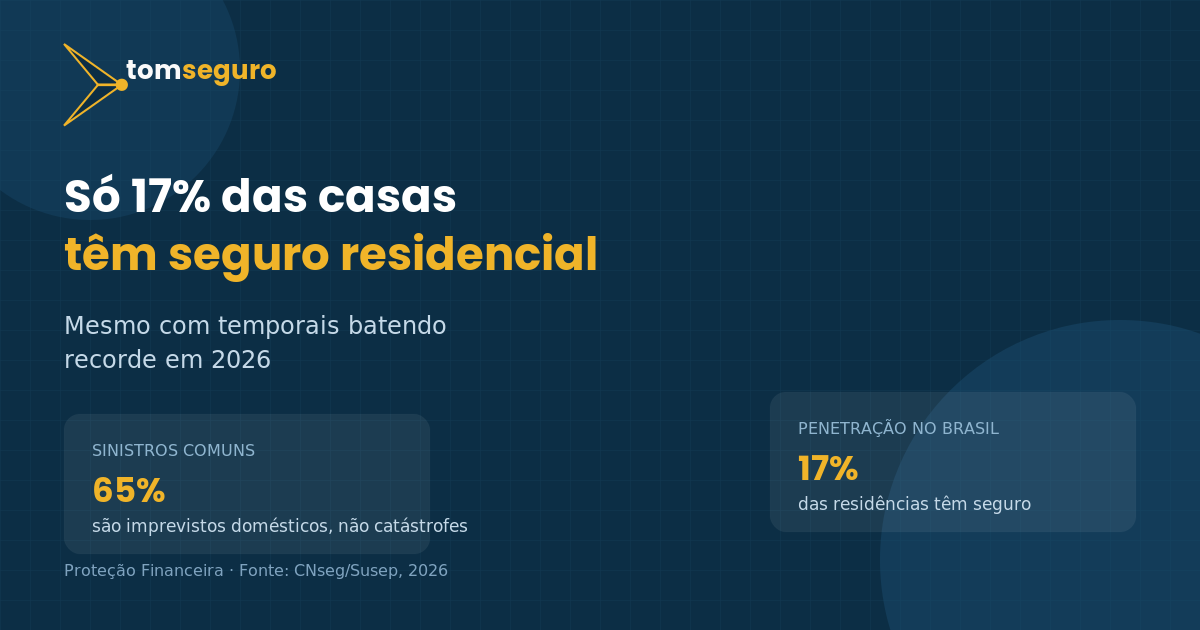
Apenas cerca de 17% das residências brasileiras têm algum tipo de seguro contratado, segundo estimativas do setor. É um número baixo para um país onde eventos climáticos extremos deixaram de ser exceção. Em 29 de julho deste ano, vendavais atingiram diversas regiões do país no mesmo dia, com rajadas de vento intensas, chuva torrencial, queda de árvores e destelhamentos em milhares de residências — mais um capítulo de uma sequência que já não surpreende os próprios especialistas do setor.
O que os dados de sinistro mostram é que a maior parte dos acionamentos de seguro residencial não vem de grandes catástrofes. Cerca de 65% dos pedidos estão ligados a imprevistos domésticos e manutenção — um cano que estoura, um curto-circuito, um vazamento no telhado. Danos por água respondem por 14,6% dos sinistros, e eventos climáticos como vendavais e granizo por 11,5%. Ou seja: o seguro residencial paga suas contas no dia a dia comum muito mais do que em enchentes históricas, mesmo que sejam essas últimas que ganhem manchete.
Isso ajuda a explicar por que a percepção de risco costuma estar desalinhada com a realidade. Quem nunca passou por um temporal grave tende a enxergar o seguro residencial como um gasto para um cenário improvável. Na prática, a cobertura é acionada com mais frequência para o imprevisto banal do que para o evento raro — e é justamente o imprevisto banal que a maioria das pessoas não tem reserva financeira para cobrir sem comprometer o orçamento do mês.
A questão fica mais séria quando se olha para quem realmente é afetado quando o pior acontece sem proteção. Reconstruir um telhado, trocar uma instalação elétrica danificada ou repor móveis perdidos em um alagamento tem custo que, em geral, supera em muito o valor de meses de prêmio de seguro. Sem apólice, a conta cai inteira sobre o orçamento da família, geralmente no pior momento possível — logo depois de um evento que já trouxe outros custos e perdas.
A frequência crescente de eventos climáticos extremos no Brasil também está mudando o comportamento das próprias seguradoras. Contratos do tipo all risks, que cobrem uma gama mais ampla de riscos em vez de listar exaustivamente o que está incluído, vêm ganhando espaço como resposta direta a esse cenário — sinal de que o mercado está se ajustando à nova frequência de sinistros climáticos, não só ao volume histórico.
Para quem está decidindo se vale a pena contratar, o ponto de partida não deveria ser “quão provável é uma enchente na minha rua”, mas sim “quanto custaria hoje reconstruir ou substituir o que eu tenho, e quanto isso pesaria se acontecesse sem nenhuma cobertura”. É essa conta — não a probabilidade abstrata de uma catástrofe — que explica por que o seguro residencial compensa mesmo em anos sem nenhum evento climático extremo na região.
Fontes: CNseg/Susep (dados de sinistralidade e penetração de mercado) e registros de ocorrências climáticas de 29 de julho de 2026 noticiados pela imprensa especializada em seguros.