
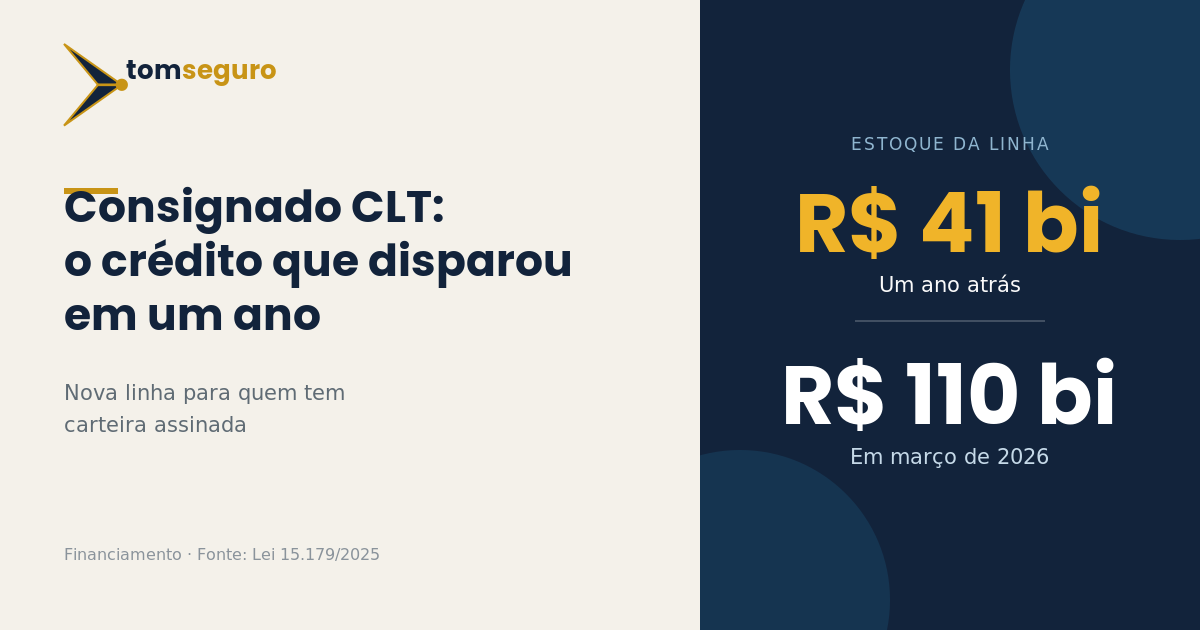
O consignado privado para trabalhadores com carteira assinada, conhecido como Crédito do Trabalhador, foi oficializado pelo governo federal em março de 2025 por meio de medida provisória, depois convertida na Lei 15.179/2025. Em pouco mais de um ano, o estoque dessa linha de crédito saltou de cerca de R$ 41 bilhões para R$ 110 bilhões — um crescimento que reflete tanto a novidade regulatória quanto uma demanda represada por crédito mais barato entre trabalhadores CLT.
A grande mudança em relação ao consignado tradicional, historicamente restrito a servidores públicos e aposentados do INSS, é que agora qualquer empresa pode aderir para seus funcionários sem necessidade de convênio prévio com o banco. A contratação acontece de forma digital, pelo aplicativo da Carteira de Trabalho, o que elimina boa parte da burocracia que antes exigia negociação direta entre empregador e instituição financeira.
Como em qualquer consignado, a vantagem central é a garantia: como a parcela é descontada diretamente da folha de pagamento, o risco de inadimplência para o banco é menor, e isso normalmente se traduz em taxa de juros mais baixa do que outras modalidades de crédito pessoal sem garantia, como o cartão de crédito rotativo ou o cheque especial. O limite de comprometimento é de até 35% do salário líquido do trabalhador.
Um dado que chama atenção no perfil de quem está usando essa linha: mais de 40% das operações estão concentradas em profissionais com renda mensal de até dois salários mínimos. Isso sugere que o produto está cumprindo, ao menos em parte, o papel de oferecer uma alternativa mais barata de crédito justamente para a faixa de renda mais exposta a linhas caras como rotativo do cartão e crédito pessoal sem garantia — historicamente os produtos com os juros mais altos do mercado.
Por outro lado, vale lembrar que consignado, mesmo mais barato, ainda é dívida com desconto automático em folha — o que significa menos margem de manobra no orçamento mensal enquanto o contrato estiver ativo. Comprometer boa parte do limite de 35% logo de início reduz a capacidade de reagir a um imprevisto financeiro que exigiria crédito adicional, ou de negociar melhor um próximo empréstimo caso a situação financeira mude.
Antes de contratar, os pontos que realmente diferenciam uma proposta de outra são a taxa de juros efetiva anual (não só a taxa mensal, que parece sempre pequena isoladamente), o prazo total do contrato e se há tarifas adicionais embutidas na operação. Como o produto ainda é recente, a variação entre instituições financeiras tende a ser maior do que em produtos de crédito já consolidados — o que torna a comparação ainda mais importante do que em uma linha de crédito madura.
Fonte: Lei 15.179/2025, dados de estoque de crédito consignado privado compilados por reportagens especializadas em economia no primeiro semestre de 2026.