A Selic é o custo do dinheiro de um dia entre bancos — a sua taxa embute prazo, risco de calote, impostos e margem. Por isso o corte chega devagar, incompleto e só no crédito novo. Contrato de taxa fixa já assinado não muda nunca, por mais que a Selic caia.
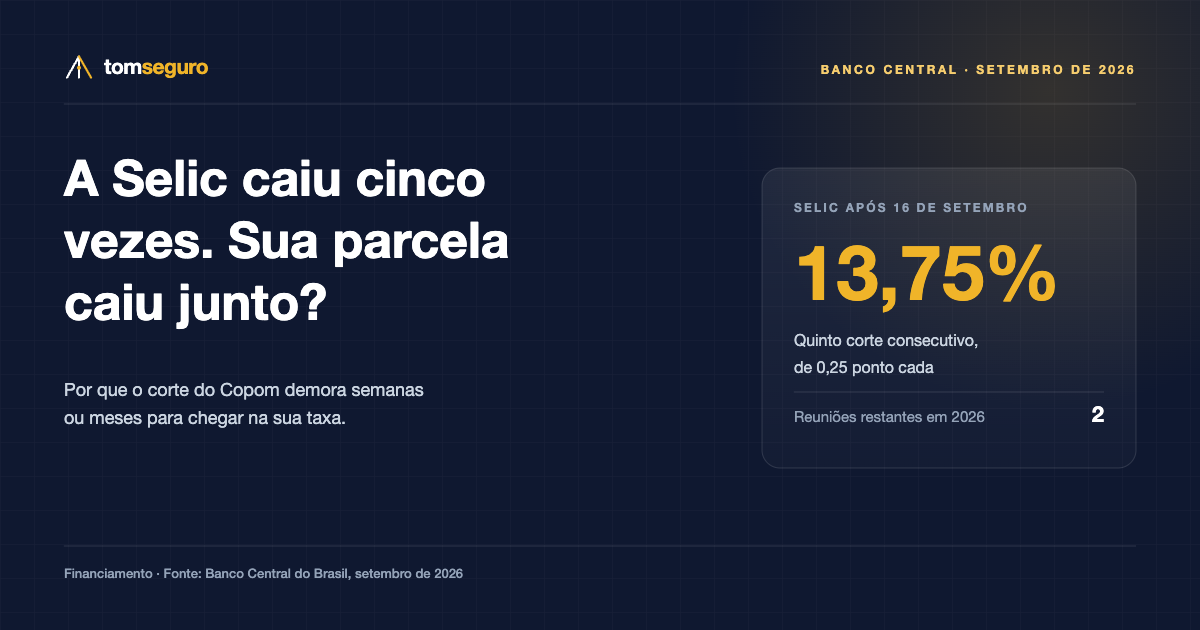
A Selic caiu de 14% para 13,75% em setembro, no quinto corte consecutivo do ciclo. É provável que você tenha visto a notícia, olhado a própria parcela de financiamento e concluído que nada mudou. A conclusão está certa — e entender por quê evita tanto a frustração quanto a decisão errada de ficar esperando.
A primeira coisa a separar é o que a Selic realmente é. Ela não é a taxa que você paga: é a taxa de referência das operações de um dia entre instituições financeiras, lastreadas em títulos públicos. É o piso do custo do dinheiro na economia, o ponto de partida. Entre esse piso e a taxa do seu crédito existe uma distância que tem nome — spread bancário — e que costuma ser muito maior do que a própria Selic.
Esse spread é formado por alguns componentes. O maior deles, em geral, é a inadimplência esperada: o banco precifica que uma parte dos tomadores não vai pagar, e quem paga cobre esse custo. Somam-se impostos sobre a operação, custos administrativos, depósitos compulsórios que o banco é obrigado a manter parados e, por fim, a margem de lucro. Um corte de 0,25 ponto na Selic não mexe em nenhum desses itens.
O caminho entre a decisão do Copom e a taxa que você contrata
Há também a questão do prazo, que costuma ser ignorada. A Selic é uma taxa de um dia. Um financiamento imobiliário dura trinta anos. O banco que empresta por trinta anos não se financia com dinheiro de um dia: ele precisa captar recursos de prazo longo, e o custo disso depende do que o mercado espera dos juros nos próximos anos, não do que o Copom decidiu ontem. É por isso que a ata do Copom importa tanto — quando o Comitê não sinaliza cortes futuros, o custo longo não cede.
A consequência prática é que o repasse é parcial e lento. Historicamente, ele chega primeiro nas linhas de prazo curto e menor risco, e demora mais nas linhas longas. E chega em proporção menor do que o corte: um corte de 0,25 ponto raramente vira 0,25 ponto a menos na taxa ao consumidor.
O ponto que mais confunde é o contrato já assinado. Se o seu financiamento foi contratado com taxa fixa, ela não muda nunca — nem se a Selic cair pela metade. A taxa que vale é a do dia da assinatura, e ela permanece pelo prazo inteiro. Cortes futuros beneficiam apenas quem vai contratar crédito novo, não quem já está pagando.
Existe, porém, um caminho para quem já assinou: a portabilidade de crédito. Se os bancos passarem a oferecer taxas melhores do que a sua, você tem o direito de levar a dívida para outra instituição, sem custo de transferência. Vale a comparação quando a diferença de taxa é relevante e o prazo restante ainda é longo — em dívidas quase quitadas, o ganho costuma ser pequeno.
E, para quem está decidindo agora, a leitura é esta: esperar dois cortes de 0,25 ponto para contratar um financiamento raramente compensa. O efeito na parcela é pequeno, o repasse é incerto, e o custo de adiar — mais meses de aluguel, ou a oportunidade que passou — costuma ser maior. A variável que vale perseguir não é o timing do Copom, é a comparação de Custo Efetivo Total entre bancos, que ainda hoje produz diferenças bem maiores do que qualquer corte da Selic.
Fonte: Banco Central do Brasil, decisão do Copom de 16 de setembro de 2026 e conceitos de formação do spread bancário.