Pós-fixado acompanha a Selic e rende menos conforme ela cai. Prefixado trava a taxa de hoje e protege de novas quedas — mas vira a pior escolha se os juros subirem. Atrelado à inflação entrega juro real em qualquer cenário. A decisão não é sobre qual rende mais: é sobre qual risco você quer correr.
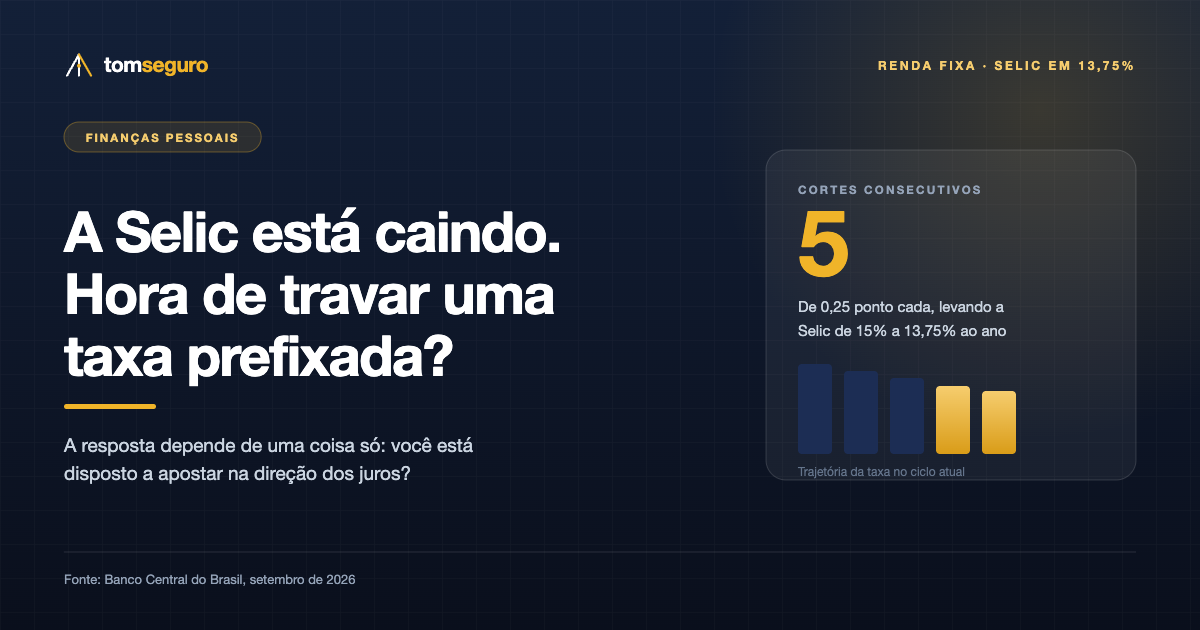
Com a Selic em 13,75% ao ano, depois de cinco cortes consecutivos, uma conversa voltou a circular: seria hora de travar uma taxa prefixada antes que os juros caiam mais? A pergunta é legítima, mas a forma como ela costuma ser feita esconde o que realmente está em jogo. Não se trata de descobrir qual aplicação rende mais — trata-se de escolher qual risco carregar.
Comecemos pelos três tipos. O pós-fixado acompanha um índice de referência, normalmente a Selic ou o CDI. Se a taxa básica cai, o rendimento cai junto; se sobe, sobe junto. Ele nunca fica para trás e nunca se adianta. É o tipo mais previsível em termos de comportamento, ainda que o rendimento final seja desconhecido.
O prefixado faz o oposto: a taxa é definida no momento da compra e vale até o vencimento. Se você compra um papel a 13% ao ano e a Selic cai para 11%, você continua recebendo 13% — ganhou. Mas se a Selic subir para 15%, você segue preso aos mesmos 13% enquanto o mercado paga mais. O prefixado é, por definição, uma aposta na direção dos juros.
Comportamento do rendimento ao longo do ciclo de juros
O terceiro tipo é o atrelado à inflação, que paga o IPCA mais um juro real fixo. Ele não aposta na direção da inflação: entrega ganho acima dela seja ela qual for. É o único dos três que garante aumento de poder de compra, e por isso costuma ser o mais indicado para objetivos de longo prazo com data definida.
A pergunta sobre travar taxa, então, vira outra: você acredita que a Selic vai cair mais do que o mercado já espera? Isso importa porque o preço do prefixado hoje já embute a expectativa de cortes futuros. Travar uma taxa só compensa se a queda for maior ou mais rápida do que o mercado precificou — e acertar isso de forma consistente é difícil até para quem faz isso profissionalmente.
A ata mais recente do Copom é relevante nesse ponto. O Banco Central cortou e deliberadamente não sinalizou os próximos passos, falando em cautela e em aumento da incerteza. Quando a autoridade monetária evita se comprometer, a confiança para apostar numa trajetória específica de juros deveria diminuir, não aumentar.
Há ainda o fator prazo, que decide mais do que o tipo. Qualquer papel prefixado ou indexado à inflação oscila de preço até o vencimento — é a marcação a mercado. Quem precisar do dinheiro antes vende pelo preço do dia, que pode estar acima ou abaixo. Para dinheiro sem data definida, essa oscilação transforma uma boa taxa em uma má experiência.
A composição que costuma fazer sentido para a maioria não escolhe um vencedor. A reserva de emergência fica em pós-fixado com liquidez diária, porque ali o objetivo é disponibilidade, não rendimento. O dinheiro com data marcada vai para um papel que vence perto dessa data. E a fatia de longo prazo, se houver, é onde o atrelado à inflação faz mais sentido — justamente porque não depende de acertar para onde vai a Selic.
Fonte: Banco Central do Brasil (decisão e ata do Copom de setembro de 2026) e conceitos de formação de preço de renda fixa.