A empresa pode ser consorciada como qualquer pessoa física, e isso muda a conta: sem juros, a parcela fica menor e não consome limite de crédito bancário. Em troca, a empresa abre mão da data — o que faz do consórcio uma ferramenta de renovação planejada, não de emergência operacional.
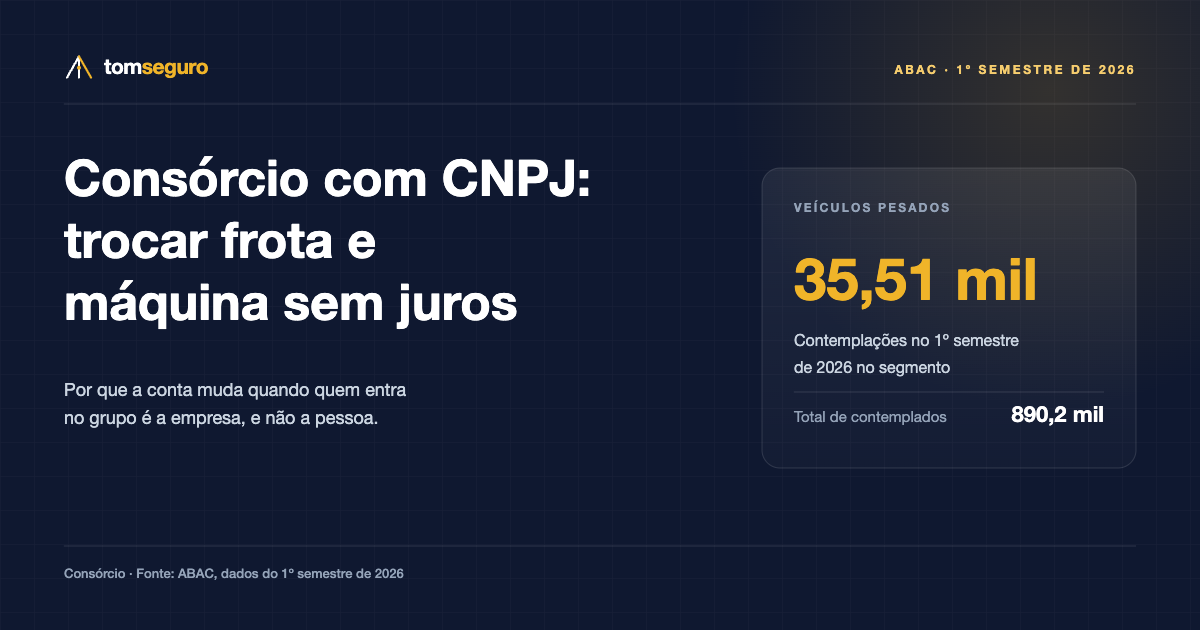
Entre janeiro e junho de 2026, o segmento de veículos pesados registrou 35,51 mil contemplações no sistema de consórcios, segundo a ABAC. Caminhões, ônibus, implementos e máquinas agrícolas não costumam ser comprados por pessoas físicas — esse número é, essencialmente, o retrato de empresas usando consórcio como ferramenta de renovação de ativos.
A mecânica é a mesma da pessoa física: um CNPJ entra num grupo, paga parcelas mensais e é contemplado por sorteio ou lance. O que muda é a matemática ao redor da decisão. Para uma empresa, a escolha não é entre “comprar agora ou esperar”, e sim entre formas diferentes de alocar caixa — e é aí que a ausência de juros pesa de um jeito distinto.
Participantes contemplados no 1º semestre de 2026, por tipo de bem
A primeira diferença é o custo do dinheiro. Um financiamento de equipamento carrega a taxa de juros do momento, e num país com juro real entre os dois maiores do mundo isso é significativo. O consórcio não cobra juros: cobra taxa de administração, que é um percentual sobre o valor do bem diluído ao longo do plano. Não é gratuito — mas é um custo conhecido desde a assinatura e, em geral, bem abaixo do crédito bancário para o mesmo prazo.
A segunda diferença é o limite de crédito. Quando uma empresa financia, ela consome o limite que tem no banco — o mesmo limite de que talvez precise depois para capital de giro, antecipação de recebíveis ou uma linha de emergência. O consórcio, por não ser uma operação de crédito nos mesmos moldes, preserva esse espaço. Para negócios que operam com sazonalidade, isso costuma valer mais do que a diferença de custo.
A terceira diferença é o efeito sobre o caixa mensal. Sem juros embutidos, a parcela de um consórcio tende a ser menor que a de um financiamento do mesmo valor e prazo. Para uma transportadora renovando cinco caminhões ou uma clínica trocando equipamento, essa diferença mensal aparece diretamente na margem operacional, mês após mês.
A contrapartida é a mesma de sempre, e no ambiente empresarial ela é ainda mais sensível: não existe data garantida. Se um caminhão quebrou e a operação está parada, consórcio não resolve — o problema é hoje, e a contemplação é incerta. A ferramenta serve para a renovação que você consegue planejar com um ou dois anos de antecedência, não para repor um ativo que falhou.
Na prática, as empresas que usam bem o instrumento costumam adotar a mesma lógica: manter cotas ativas de forma escalonada, de modo que haja sempre alguma perto de contemplar, e tratar o lance como aceleração possível quando o caixa permite. É o oposto de comprar uma cota isolada esperando sorte — é usar o sistema como uma esteira de renovação contínua.
Antes de decidir, vale fazer três contas lado a lado para o mesmo bem e o mesmo prazo: o custo total do financiamento com juros, o custo total do consórcio com taxa de administração e fundo de reserva, e o custo de simplesmente esperar e comprar à vista. A terceira é a que quase nunca é feita — e em alguns casos, especialmente para valores menores, ela ganha.
Fonte: Associação Brasileira de Administradoras de Consórcios (ABAC), dados de contemplações por segmento no primeiro semestre de 2026.