
Para quem recebe aposentadoria ou pensão do INSS, existe uma linha de crédito com desconto direto na folha que costuma ter juro bem mais baixo que o mercado: o empréstimo consignado. Só que existe uma versão parecida no nome, e bem diferente na prática, que tem confundido — e prejudicado — muita gente: o cartão consignado.
A diferença está na estrutura. No empréstimo consignado, você contrata um valor fixo, com parcelas fixas, e o desconto automático em folha quita a dívida dentro do prazo combinado. No cartão consignado, o desconto automático cobre só o valor mínimo da fatura — exatamente como um cartão de crédito comum — e o restante do saldo vira dívida rotativa, com juro cobrado em cima de juro.
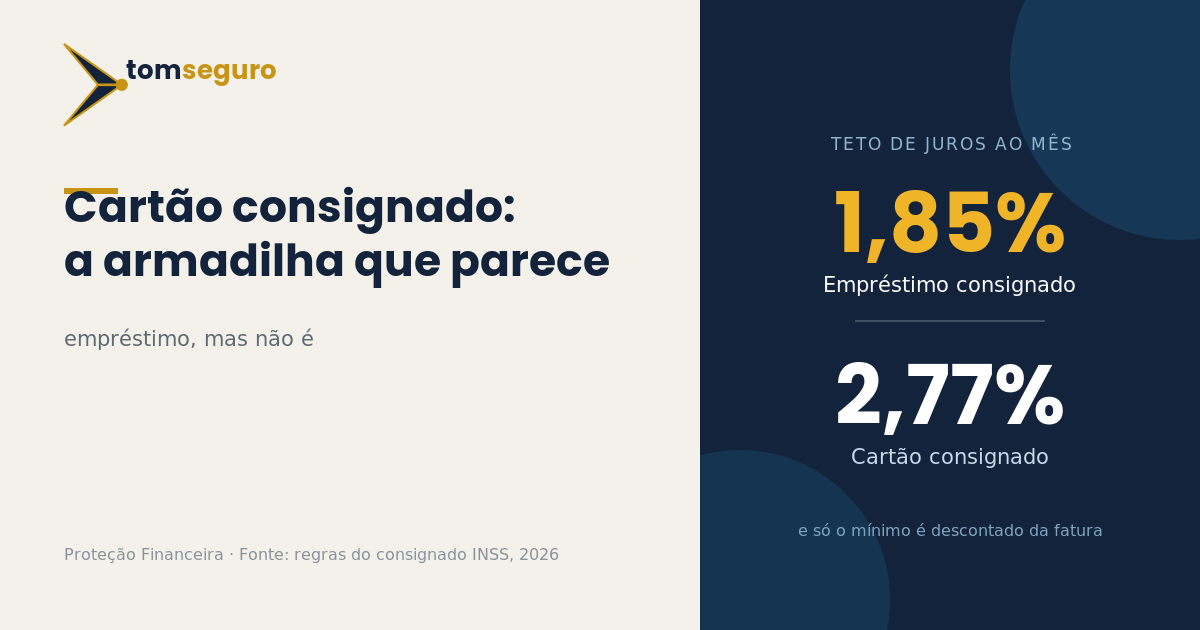
A conta também sai mais cara desde o início. Hoje a taxa máxima permitida para o empréstimo consignado do INSS é 1,85% ao mês, enquanto o cartão de crédito consignado e o cartão de benefício consignado podem chegar a 2,77% ao mês — mais caro já na contratação, e ainda com o risco do rotativo por cima se apenas o mínimo for pago mês após mês.
A margem disponível também favorece a confusão: o total que pode ser comprometido em folha soma até 45% do benefício, dividido entre até 35% para empréstimo consignado e até 5% para cada cartão contratado. Isso significa que é possível ter os dois ao mesmo tempo — e é justamente essa combinação que costuma pesar mais no orçamento sem que a pessoa perceba.
O motivo da armadilha é simples: como o desconto em folha é automático e a fatura nunca parece atrasada, o consumidor tem a sensação de que está tudo sob controle. Mas o saldo que não foi pago vira dívida cara, mês após mês, sem que ninguém note até o valor já estar bem alto.
Antes de contratar qualquer consignado, vale checar três coisas: se a oferta é de empréstimo, com parcela fixa e prazo definido, ou de cartão, cujo desconto cobre só o mínimo; qual a taxa exata contratada, comparando com o teto de 1,85% do empréstimo; e desconfiar de qualquer oferta com limite alto e taxa baixa demais, um sinal comum de armadilha.
Consignado bem usado é uma das linhas de crédito mais baratas do mercado — mas só quando é mesmo um empréstimo, com parcela fixa. Antes de assinar qualquer coisa com desconto em folha, vale confirmar qual dos dois modelos está sendo oferecido.