
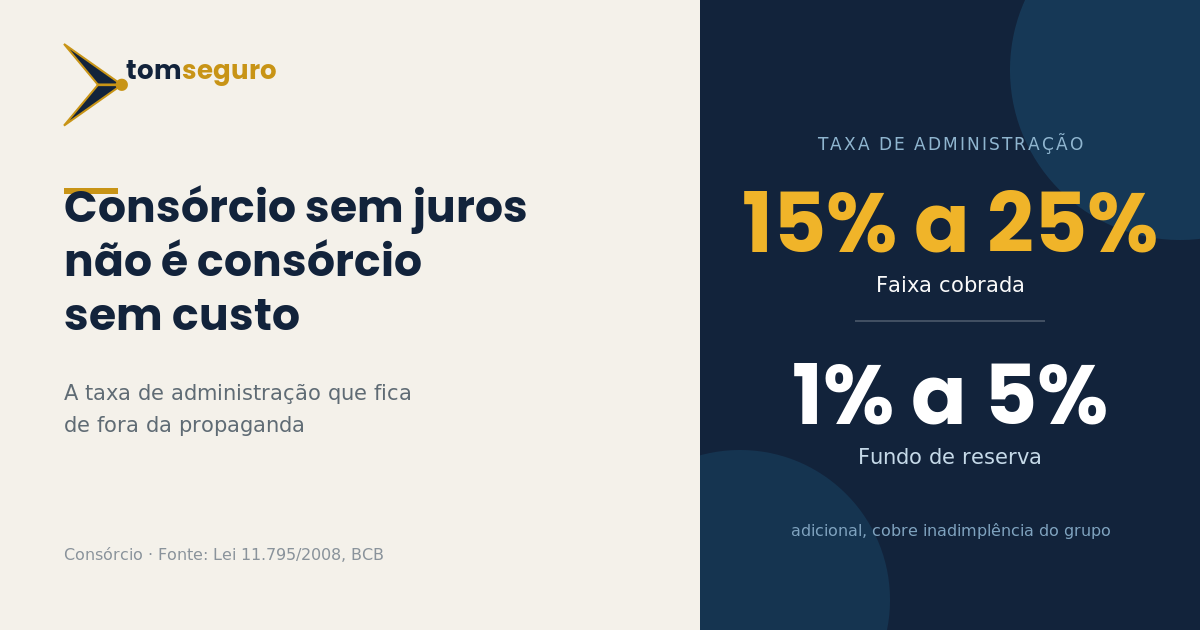
“Consórcio não tem juros” é a frase que mais vende cota — e também a que mais confunde quem está comparando propostas de administradoras diferentes. É verdade que o consórcio não cobra juros no sentido bancário do termo. Mas ele tem um custo próprio, chamado taxa de administração, que pode variar bastante e que, se ignorado na hora de comparar, faz parecer que duas propostas são equivalentes quando não são.
No Brasil, a taxa de administração costuma ficar entre 15% e 25% do valor total do crédito contratado, diluída ao longo de todas as parcelas do grupo. Em um consórcio de R$ 200 mil, por exemplo, isso pode significar de R$ 30 mil a R$ 50 mil pagos só pela administração ao longo do plano — um valor que não aparece destacado na propaganda, mas está embutido no valor da parcela mensal.
Além da taxa de administração, a maioria dos planos cobra um fundo de reserva, geralmente entre 1% e 5% do crédito, criado para cobrir eventuais inadimplências de outros participantes do mesmo grupo. Some a isso o seguro prestamista — que quita o saldo devedor em caso de morte ou invalidez do consorciado — e a taxa de adesão cobrada na entrada, e o custo total do consórcio começa a ficar bem mais claro do que a simples ausência de juros sugere.
A Lei 11.795/2008, que regula o sistema de consórcios no Brasil, exige que a taxa de administração esteja definida em contrato desde a adesão e que não possa ser alterada unilateralmente pela administradora depois disso. A Resolução BCB 285/2023 reforça a supervisão do Banco Central sobre o setor. Isso dá previsibilidade ao consorciado, mas não substitui a comparação: duas administradoras podem oferecer o mesmo prazo e o mesmo valor de crédito com taxas de administração bem diferentes.
Outro ponto que costuma pegar quem está entrando pela primeira vez é a mecânica do lance. Todo mês, o valor arrecadado do grupo contempla participantes por sorteio ou por lance — uma antecipação de parcelas que dá prioridade a quem oferece adiantar mais dinheiro. Quem depende de ser contemplado rápido para tirar o bem do papel precisa levar em conta que pode ser necessário reservar um lance considerável, e não apenas esperar a sorte do sorteio mensal.
Comparar consórcios, portanto, não deveria parar na pergunta “tem juros?”. As perguntas certas são: qual o percentual total da taxa de administração, como ela é diluída nas parcelas, qual o valor do fundo de reserva, e como funciona a política de lances daquele grupo específico. É essa combinação que determina se o consórcio realmente sai mais barato que outras formas de crédito para o seu caso, ou se apenas parece mais barato à primeira vista.
Fonte: Lei 11.795/2008, Resolução BCB 285/2023 e levantamentos de mercado sobre taxas de administração praticadas por administradoras de consórcio em 2026.