
Quem precisa de um valor alto emprestado — pra reformar, quitar dívidas caras ou tocar um projeto — geralmente esbarra em juro de empréstimo pessoal que passa de 6% ao mês. Existe uma alternativa que costuma sair bem mais barata pra quem tem um imóvel quitado ou parcialmente pago: o crédito com garantia de imóvel, também chamado de home equity.
O funcionamento é direto: você oferece um imóvel como garantia, geralmente até 60% do valor dele, o banco libera o crédito, e o imóvel fica formalmente vinculado à dívida por um mecanismo chamado alienação fiduciária até a quitação — mas você continua morando e usando o imóvel normalmente durante todo esse período.
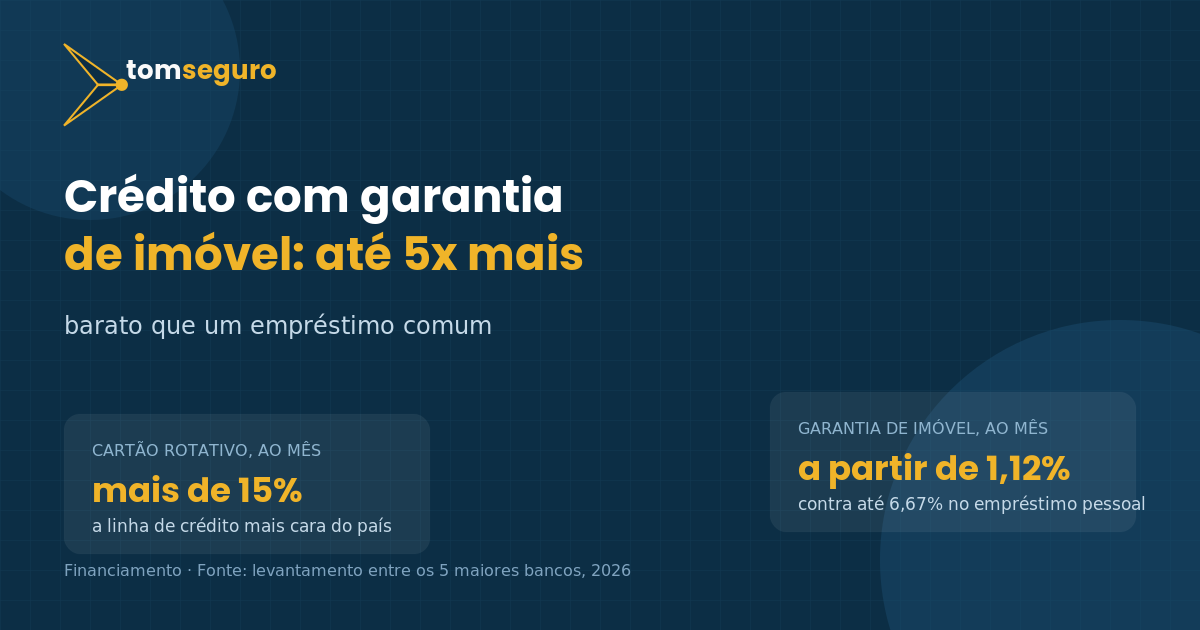
A diferença de custo é grande. Segundo levantamento entre os cinco maiores bancos do país, as taxas do crédito com garantia de imóvel giram entre 1,12% e 1,80% ao mês — muito abaixo dos cerca de 6,67% ao mês do empréstimo pessoal comum, e uma fração dos mais de 15% ao mês cobrados no rotativo do cartão de crédito. A razão da taxa baixa é a segurança jurídica: o banco tem um bem real como garantia, o que reduz o risco da operação e permite um juro bem menor.
Os prazos também ajudam a aliviar o bolso: costumam chegar a 15 ou 20 anos, o que deixa a parcela mensal mais leve. Só que prazo longo tem uma armadilha silenciosa — mesmo com juro baixo, mais tempo pagando significa mais juro acumulado no total. Vale sempre simular o valor total pago ao fim do contrato, não só o tamanho da parcela mensal.
O risco real dessa modalidade também precisa ficar claro: como o imóvel é a garantia, atraso prolongado no pagamento pode levar à perda dele. Por isso não é um crédito recomendado pra cobrir gasto do dia a dia ou imprevisto pontual — faz mais sentido quando o valor emprestado tem um propósito definido e a capacidade de pagamento é sólida e previsível.
O mercado tem crescido rápido: o volume de operações de crédito com garantia de imóvel subiu 25% no primeiro trimestre de 2026 na comparação com o ano anterior, batendo recorde, à medida que mais gente busca uma alternativa de crédito mais barata num cenário em que a Selic segue em patamar elevado.
Antes de contratar, vale comparar propostas entre pelo menos três instituições e olhar o CET, o Custo Efetivo Total, não só a taxa de juros anunciada — e nunca comprometer um valor de parcela maior do que cabe com folga no orçamento, já que o bem em jogo, nesse caso, é a própria casa.