Ser contemplado não significa receber dinheiro na conta. A carta de crédito passa por análise de crédito, o bem escolhido precisa ser aprovado e avaliado, e o pagamento vai direto ao vendedor. O bem fica alienado à administradora até a última parcela — você usa, mas ainda não é totalmente seu.
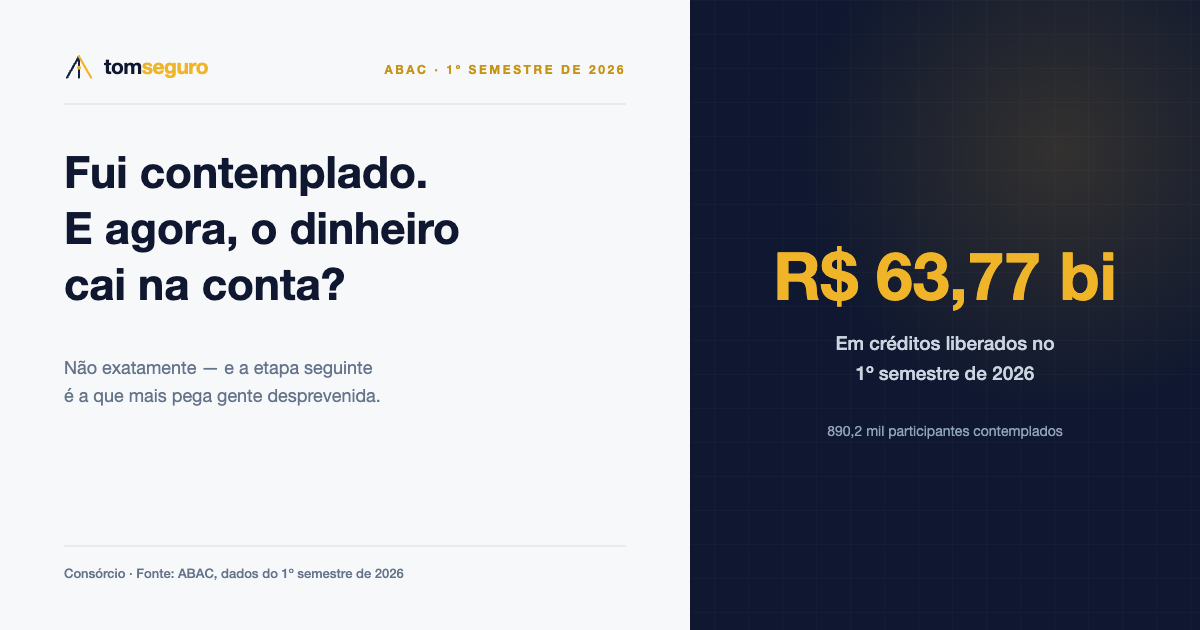
No primeiro semestre de 2026, o sistema de consórcios liberou R$ 63,77 bilhões em créditos a 890,2 mil contemplados, segundo a ABAC. Para cada uma dessas pessoas houve um momento de alívio na assembleia — e, logo depois, a descoberta de que ser contemplado é o começo de um processo, não o fim dele.
O primeiro ajuste de expectativa é o mais importante: o dinheiro não cai na sua conta. A carta de crédito não é um saque. Ela é um valor que a administradora se compromete a pagar diretamente ao vendedor do bem ou ao prestador do serviço que você escolher, depois de aprovar a operação. Isso existe porque o dinheiro é do grupo, não seu — o fundo comum foi formado para comprar bens, e a administradora responde por essa destinação.
O caminho que existe entre ser sorteado e usar o dinheiro
A segunda surpresa é a análise de crédito. Sim, ela existe mesmo depois da contemplação, e é aqui que mais gente trava. A lógica da administradora é simples: ela vai antecipar uma carta de centenas de milhares de reais para alguém que ainda deve dezenas de parcelas. Antes de liberar, ela precisa se convencer de que você consegue pagar o que falta. Nome negativado, renda não comprovada ou comprometimento alto podem barrar a liberação de quem já foi sorteado.
Depois vem a escolha do bem, que também passa pelo crivo da administradora. O imóvel precisa ter documentação em ordem e certidões limpas; o veículo precisa estar dentro dos critérios de ano e estado de conservação; e ambos passam por avaliação. Não é possível simplesmente indicar qualquer negócio e exigir o pagamento — a administradora tem o dever de verificar que o dinheiro do grupo está comprando algo que sirva de garantia.
E garantia é exatamente o que acontece em seguida. O bem adquirido fica alienado fiduciariamente à administradora até a quitação da última parcela. Na prática, você mora na casa ou dirige o carro desde o primeiro dia, mas não pode vendê-lo livremente enquanto o consórcio não terminar. É o mesmo mecanismo do financiamento, e ele costuma ser lembrado tarde — geralmente quando alguém tenta revender o bem.
Há também um prazo. A carta de crédito não fica disponível para sempre: os contratos estabelecem um período para que o contemplado indique o bem e conclua a operação. Se esse prazo passar sem uso, o valor volta ao caixa do grupo e a contemplação pode se perder, restando ao consorciado voltar a concorrer nas assembleias seguintes. Vale confirmar esse prazo no seu contrato assim que a contemplação sair.
Se a liberação travar, existem caminhos. Renda insuficiente pode ser resolvida com a inclusão de um coobrigado ou com a apresentação de garantias adicionais. Nome negativado precisa ser regularizado antes. E, em alguns casos, é possível usar parte da própria carta para amortizar as parcelas futuras, reduzindo o valor que a administradora precisa avaliar — mas isso diminui o crédito disponível para a compra, então é uma troca, não uma solução gratuita.
O resumo prático é que a contemplação deve ser preparada antes de acontecer. Quem entra num grupo com o nome limpo, com a renda documentada e sabendo exatamente qual bem pretende comprar atravessa essa etapa em semanas. Quem só começa a pensar nisso depois do sorteio costuma descobrir que a parte difícil não era ser contemplado.
Fonte: Associação Brasileira de Administradoras de Consórcios (ABAC), dados do primeiro semestre de 2026, e regras de liberação de crédito do Sistema de Consórcios.