
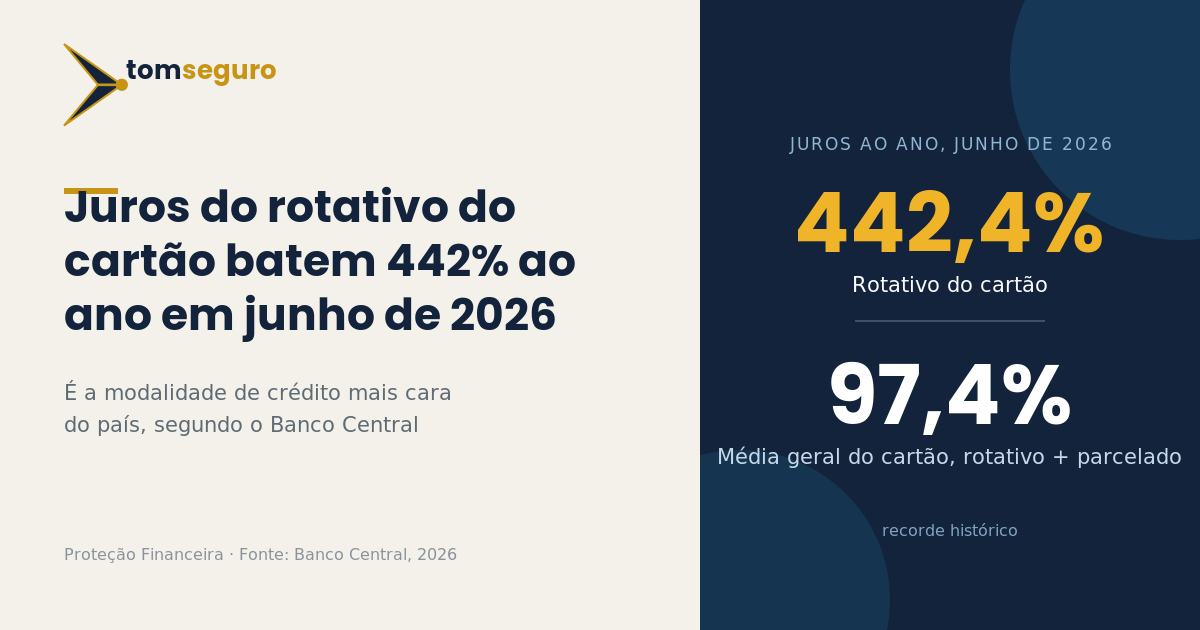
A taxa de juros do rotativo do cartão de crédito subiu para 442,4% ao ano em junho, segundo o Relatório de Estatísticas Monetárias e de Crédito divulgado pelo Banco Central. É a modalidade de crédito mais cara oferecida a pessoas físicas no Brasil — de longe mais alta do que qualquer empréstimo pessoal, consignado ou financiamento tradicional do mercado.
Mesmo com um custo tão alto, o volume de dinheiro que passa por essa modalidade continua relevante: em junho, foram concedidos R$ 38,6 bilhões em crédito rotativo para pessoas físicas, uma leve queda frente aos R$ 39,3 bilhões de maio. O recuo é pequeno perto do total movimentado, o que mostra que uma parte considerável dos brasileiros que usam cartão de crédito segue caindo — ou sendo empurrada — para essa forma de dívida.
O rotativo funciona de um jeito específico: quando a fatura do cartão não é paga integralmente até a data de vencimento, o valor que sobra entra automaticamente nessa modalidade, e passa a render juros desde o primeiro dia sobre o saldo não pago. Diferente do parcelamento — que tem parcelas fixas e previsíveis, combinadas no momento da compra —, o rotativo é pensado para durar poucos dias, até a fatura seguinte, e não como uma fonte de crédito de médio prazo.
Existe uma lei, em vigor desde 2024, que limita o total de juros e encargos cobrados no rotativo e no parcelamento de fatura: a soma não pode ultrapassar 100% do valor original da dívida. Ou seja, na teoria, a dívida não pode mais que dobrar só de juros acumulados. O problema é que uma taxa anualizada de 442% mostra a velocidade desse acúmulo: no ritmo cobrado hoje, o teto de 100% costuma ser atingido bem antes de completar um ano de rotativo — muitas vezes em poucos meses, dependendo do saldo e das condições do banco.
O retrato mais amplo do relatório do Banco Central reforça a preocupação: a taxa média cobrada no cartão de crédito como um todo, somando rotativo e parcelado, bateu recorde histórico de 97,4% ao ano em junho. No mesmo mês, a inadimplência da carteira total de crédito do país ficou em 4,7%, empatando com maio como a maior taxa da série histórica iniciada em 2011. Crédito caro e famílias mais endividadas costumam andar juntos — um puxa o outro.
Na prática, o rotativo deveria ser evitado ao máximo, e usado, quando inevitável, apenas por poucos dias, nunca como solução para uma dívida maior. Quem já caiu nessa modalidade tem, quase sempre, alternativas mais baratas: pedir para a própria administradora do cartão migrar o saldo para o parcelamento da fatura, que tem juros bem menores e parcelas fixas, ou buscar um empréstimo pessoal ou consignado para quitar o cartão de uma vez. Mesmo essas opções cobrando juros, dificilmente chegam perto dos 442% ao ano do rotativo — qualquer alternativa tende a sair mais barata.
Fonte: Banco Central do Brasil, Relatório de Estatísticas Monetárias e de Crédito, dados de junho de 2026 divulgados em 30 de julho de 2026.