
Desde o fim de 2025, bancos e fintechs vêm oferecendo o chamado Pix parcelado: uma forma de dividir um pagamento feito por Pix em várias prestações, com juros. Quem recebe o dinheiro recebe o valor cheio, na hora, como em qualquer Pix comum. Quem paga é que assume o compromisso de quitar aquele valor aos poucos, com encargos — na prática, um empréstimo disfarçado de facilidade de pagamento.
O ponto que poucos usuários sabem é que essa modalidade segue sem regras específicas definidas pelo Banco Central. A ideia inicial era publicar uma regulamentação para padronizar informações obrigatórias, como juros, IOF e critérios de cobrança, prevista para setembro de 2025. O prazo foi adiado para outubro, depois para novembro e, em dezembro, a diretoria do BC decidiu abandonar de vez a criação de regras específicas para o produto. A única medida efetiva foi proibir o uso do nome “Pix Parcelado” pelas instituições — termos parecidos, como “Pix no crédito” ou “Parcele no Pix”, continuam permitidos normalmente.
Na prática, isso significa que cada banco ou fintech define livremente as taxas de juros, os prazos, a forma de cobrança e até como o produto aparece na tela do aplicativo. Não existe um padrão mínimo de transparência que todas as instituições sejam obrigadas a seguir — o que, segundo entidades de defesa do consumidor, dificulta comparar uma oferta com outra e abre espaço para contratações mal explicadas.
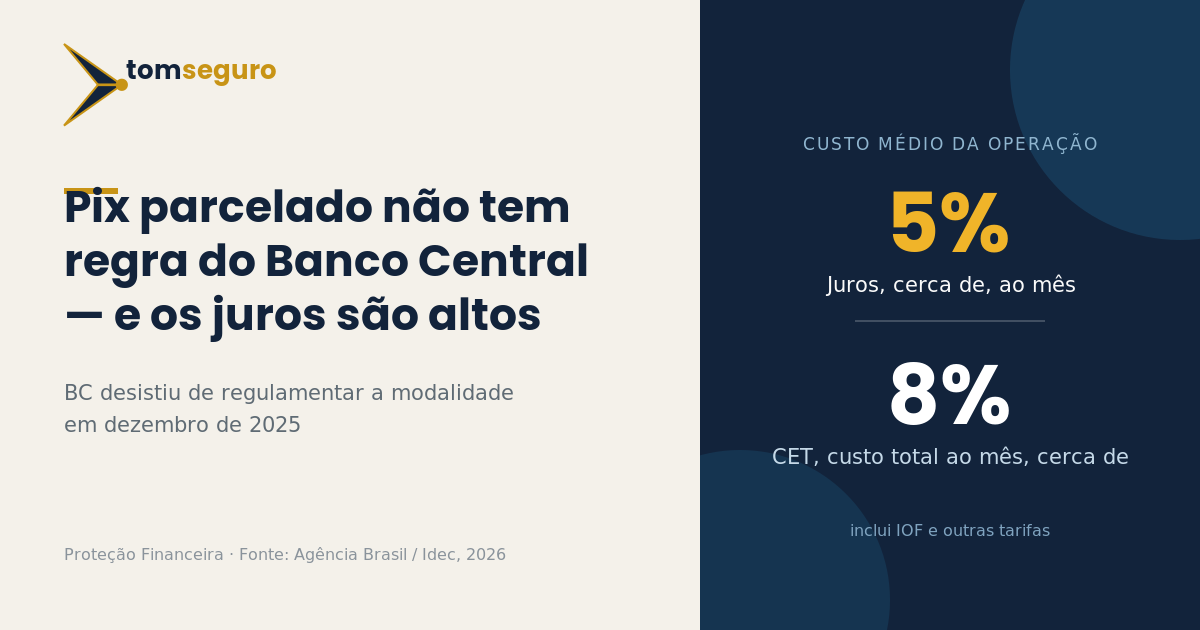
E o custo não é pequeno: as taxas de juros do Pix parcelado giram em torno de 5% ao mês, com o Custo Efetivo Total (CET) — que soma juros, IOF e outras tarifas — chegando perto de 8% ao mês. São patamares na mesma faixa do parcelamento do cartão de crédito, uma das formas de crédito mais caras do país, mesmo o produto usando a marca Pix, historicamente associada a pagamento instantâneo e gratuito, não a empréstimo.
Outro ponto de atenção é a forma como a contratação costuma ser apresentada: em muitos casos, o custo total só aparece na etapa final da operação, depois que a pessoa já decidiu parcelar. As regras sobre o que acontece em caso de atraso nem sempre são claras, e a cobrança das parcelas às vezes aparece na fatura do cartão de crédito, mesmo o produto não sendo um parcelamento tradicional — o que pode confundir o consumidor sobre o que exatamente ele contratou.
O Instituto de Defesa de Consumidores (Idec), que acompanhou a decisão do Banco Central, classificou a ausência de regras como um fator que amplia o risco de superendividamento das famílias. Para a entidade, associar uma operação de crédito à marca Pix — hoje o meio de pagamento mais confiável do país — tende a induzir decisões por impulso, já que o usuário pode não perceber, no momento do pagamento, que está de fato contratando um empréstimo.
Na hora de decidir se vale a pena parcelar um Pix, o mais importante é lembrar que essa opção não é um recurso gratuito nem uma extensão natural do Pix tradicional: é uma linha de crédito como outra qualquer, e deve ser avaliada como tal. Antes de aceitar, vale a pena procurar explicitamente o CET oferecido pela instituição — não apenas a taxa de juros mensal — e comparar com outras alternativas de crédito disponíveis, como empréstimo pessoal ou o próprio parcelamento do cartão, antes de assumir o compromisso.
Fonte: Agência Brasil, com informações do Banco Central e do Idec (Instituto de Defesa de Consumidores).