
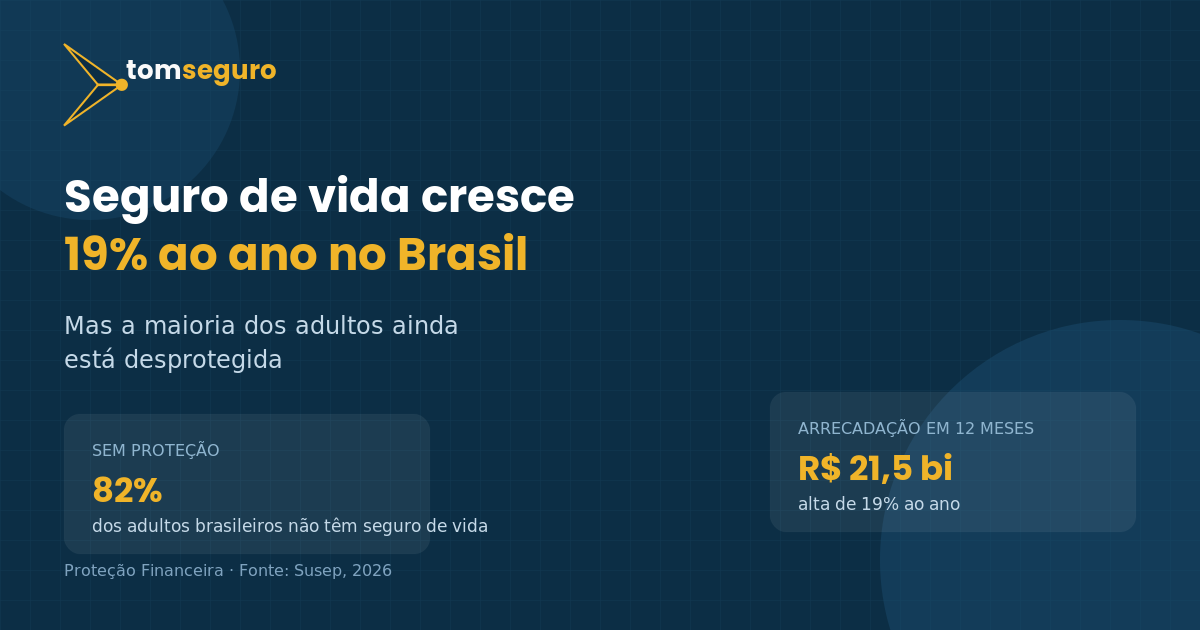
O mercado de seguro de vida no Brasil movimentou R$ 21,5 bilhões em prêmios nos últimos doze meses até fevereiro de 2026, crescimento de 19% na comparação anual, segundo dados da Susep. É um ritmo de expansão expressivo para um produto que, durante muito tempo, foi tratado como algo distante — associado a famílias já mais velhas ou a quem tinha dependentes financeiros óbvios, como filhos pequenos.
Apesar desse crescimento, a cobertura ainda está longe de ser a regra: cerca de 82% dos adultos brasileiros seguem sem qualquer proteção financeira contra perda de renda por morte, invalidez ou doença grave. O contraste entre um mercado em forte expansão e uma penetração ainda baixa sugere que o crescimento vem menos de uma “virada cultural” ampla e mais de um público específico que já entendeu o valor do produto, enquanto a maioria da população segue sem esse tipo de proteção no planejamento financeiro.
Olhando por linha de produto, o crescimento não é uniforme. Os destaques do início de 2026 foram os seguros educacional, com alta de 18,6%, prestamista, com 17,7%, e doenças graves, com 15%. Esse último merece atenção especial: as indenizações pagas pelas seguradoras nessa modalidade avançaram 24,2% no trimestre, um reflexo direto da pressão de custos hospitalares e dos reajustes constantes nos planos de saúde, que tornam um diagnóstico grave um risco financeiro cada vez mais caro de enfrentar sem alguma rede de proteção.
Esse dado sobre doenças graves conecta-se a um ponto que costuma passar despercebido: seguro de vida não cobre só morte. A maioria dos planos modernos inclui coberturas para invalidez permanente e diagnóstico de doenças graves, que na prática têm mais chance estatística de acontecer ao longo da vida de uma pessoa do que um falecimento prematuro — e que também interrompem a capacidade de gerar renda, ainda que a pessoa continue viva.
Um erro comum de quem avalia se vale a pena contratar é pensar exclusivamente em “quem depende financeiramente de mim”. Essa é uma pergunta válida, mas incompleta: mesmo quem não tem dependentes diretos pode ter dívidas, financiamentos ou compromissos que recairiam sobre a família em caso de invalidez ou doença grave prolongada, situação em que a pessoa perde a capacidade de trabalhar sem necessariamente falecer.
O valor do prêmio varia bastante conforme idade, histórico de saúde, valor da cobertura contratada e quais adicionais são incluídos — por isso comparar propostas com a mesma cobertura-base é mais informativo do que comparar apenas o preço mensal isoladamente. Como o mercado está em expansão e mais concorrido, também vale reavaliar coberturas contratadas há alguns anos: é comum encontrar condições mais vantajosas hoje do que as disponíveis quando a apólice original foi assinada.
Fonte: Susep, dados de arrecadação e sinistralidade do mercado de seguros de pessoas referentes ao início de 2026.